
Reconocido economista anticipa: “Si Argentina hace los deberes, tarde o temprano va a erradicar la inflación”
ENTREVISTA │ Esteban Domecq es economista y máster en finanzas, es CEO de la consultora Invecq y economista jefe de IDEA. En diálogo con RÍO NEGRO señaló los éxitos y los pendientes del programa que conduce Luis Caputo, y adviertió sobre las tensiones cambiarias que traería el escenario electoral.


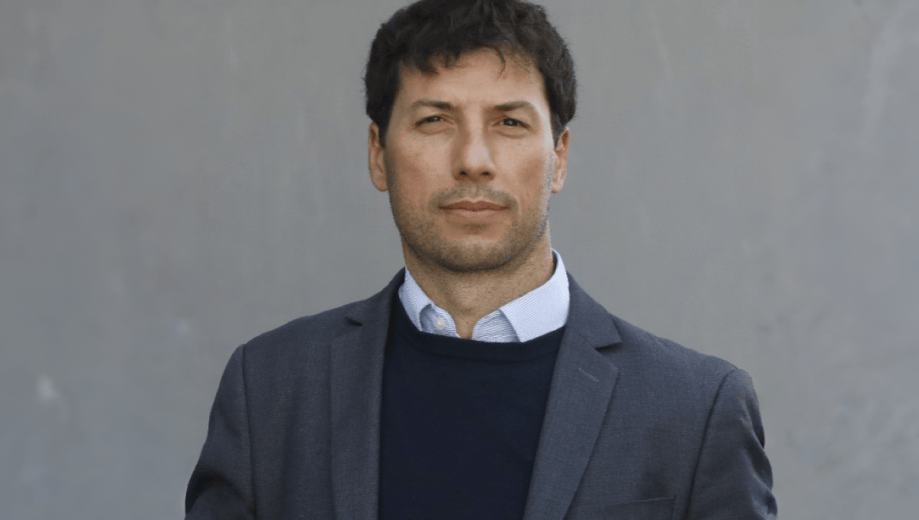
Esteban Domecq, economista.
Promediando el año 2026, la economía argentina se debate entre el potencial arrollador de la energía y la minería como generadores de divisas, y la persistencia de la inflación junto a un nivel de actividad que no despega.

Con esas tensiones y un proceso electoral cada vez más inminente, la previsibilidad respecto a los resultados del programa económico se convierte en un insumo esencial a la hora de tomar decisiones.
Esteban Domecq es economista y titular de la consultora Invecq. Es además, el economista jefe del Instituto para el Desarrollo Empresarial de la Argentina (IDEA). En diálogo mano a mano con RÍO NEGRO, Domecq analizó la dinámica del plan económico de Javier Milei y su proyección en el mediano/largo plazo, así como el carácter monetario de la inflación y sus complejidades en el corto plazo.
PREGUNTA: ¿Cuál es su evaluación acerca del avance del plan económico?
RESPUESTA: Argentina está en el tercer año de mandato del gobierno Javier Milei, transitando un proceso de estabilización y normalización macroeconómica bastante complejo, con avances, méritos y virtudes, pero también con pendientes, desafíos y riesgos.
P: ¿Esos avances y virtudes están en línea con las expectativas previas?
R: Es un proceso que va recorriendo distintas etapas. La primera yo la llamo de contención, con una herencia muy compleja en el punto de partida. El gobierno logra, incluso corrigiendo precios relativos, bajar la inflación de la zona del 12% y tras tocar 25% se fue a la zona del 4%, y la economía se reciente. Una fase que desde el punto de vista del objetivo de contener toda esa dinámica fue exitosa. Una segunda fase de recuperación cíclica desde mitad de 2024 hasta el primer trimestre del 2025, con inflación pasando del 4% al 2%, riesgo país comprimiendo a la zona de 500 puntos. Después tenés una tercera etapa en el 2025 con un sendero, si querés, de descarrilamiento de programa, donde la recuperación se detiene, la economía empieza a flotar, con mucha heterogeneidad sectorial, con mucho ruido político, y una inflación que empieza a una escalerita ascendente mensual, pasando de 1,5% a 3,4%, ingresos reales cayendo, crédito trabado, algún deterioro en el empleo. Y todo eso se mete en el año 2026, post elecciones, en el cual hoy el gobierno tiene la difícil tarea de administrar.
La pregunta en lo inmediato es ¿a qué velocidad puedo desinflacionar? Y ¿a qué velocidad puedo redinamizar o reactivar el mercado interno?
P: ¿Cuáles son esos desafíos en el cierre de 2026?
R: Por un lado hay que seguir avanzando con el saneamiento macroeconómico. Ahí están las reservas, el riesgo país, la dinámica fiscal y la dinámica monetaria. En simultáneo hay que seguir bajando la inflación. El gobierno puso mucho foco en eso en los últimos trimestres, con éxito, porque bajo del 3,4% de marzo al 1,7% de agosto. Pero en el tercer vértice de este desafío tenés la actividad, que desde hace ya casi un año y medio está en una zona de flotación irregular, donde conviven sectores que están muy dinámicos, pero con sectores que están afectados, sobre todo vinculados al mercado interno. Y todo esto encima, ya desde hace dos meses, empieza a tomar cierta tónica electoral.
P: Con un nivel de actividad que no logra despegar¿Es adecuada la combinación actual de tasas de interés?
R: Bueno, desde mitad del 25 hasta acá el gobierno tomó decisiones de política económica, de volver a priorizar el tema de la inflación. Hay un andamiaje monetario/cambiario que está al servicio de cumplir con ese gran mandato que recibió este gobierno, que es venir a eliminar la inflación en la Argentina. Durante nueve meses el año pasado, la Argentina tuvo una tasa de interés extremadamente alta. Desde abril las tasas bajaron fuertemente, la política monetaria comenzó a relajarse, bajaron las tasas, se suavizó la volatilidad, se normalizó el corredor de pases a los bancos, se bajaron encajes, pero lo cierto es que hoy todavía la economía no está encontrando espacio para empezar a remonetizar. Hay un mercado monetario que todavía no logra dar combustible a esta economía. Cuando uno mira la combinación de tasas, para préstamos personales, las tasas activas para individuos quedaron altas, las tasas activas para empresas están en la zona 25/30 puntos, que son muy razonables para una economía que todavía tiene 20/30 puntos de inflación, y tasas pasivas para un plazo fijo ubicada en 18/20 puntos, incluso por debajo de la inflación. El gobierno tiene que ir administrando esta tensión que hay atrás, que tiene que ver con el nivel de monetización de la economía, con el nivel de la tasa de interés, y también está el tema del tipo de cambio.
P: En ese contexto de precios¿Es razonable el nivel actual de tipo de cambio?
R: El tipo de cambio, postelecciones hasta acá, tuvo un marcado proceso de apreciación. El dólar aumentó 10% en 12 con una inflación del 33%. Esto tiene atrás una cuenta corriente del segundo trimestre superavitaria, con un gran bombeo de parte de una campaña agrícola récord, del desarrollo de todo el sector energético, y un efecto de precios generado en el conflicto del Estrecho de Hormuz. De alguna manera, esa dinámica cambiaria le está permitiendo al gobierno anclar el tipo de cambio para acelerar o para avanzar con el proceso de desinflación, y eso genera también cierta tensión macro y sobre todo micro, focalizada en algunos sectores muy sensibles a la apertura de la economía en un contexto de tipo de cambio apreciado.
El equilibrio fiscal es el ordenador de toda la política económica. Pero va a haber ajustes en el programa, teniendo en cuenta el contexto electoral.
P: ¿Es sostenible en el tiempo esa dinámica de tipo de cambio apreciado?
R: El tipo de cambio está claramente en una zona baja. La sostenibilidad depende de esta dinámica en el mercado de cambio, apalancada con sectores estratégicos, con campañas récord, con precios internacionales, con bombeo financiero, y de alguna manera si eso continúa, bueno, el tipo de cambio va a ir al ritmo de la inflación. Yo creo que no hay mucho más espacio para que se aprecie. Por el contrario, nosotros estamos viendo que hacia adelante diversas fuerzas van a empezar a generar que el tipo de cambio se empiece a mover probablemente en un formato de deslizamiento de mercado, dentro del esquema de bandas, pero puede ser un dólar que empiece a recuperar parte del terreno perdido. Y déjame decirte, eso para la actividad va a ser muy sano.
P: Existe ahí una “manta corta” ¿Un tipo de cambio corriendo más rápido es a la vez más tensión inflacionaria?
R: El gobierno va a tener que administrar esa la tensión. Evidentemente un dólar más dinámico va a generar cierto ruido inflacionario. La pregunta es ¿a qué velocidad puedo yo bajar la inflación si el tipo de cambio se está moviendo por encima de los precios de la economía? Ese va a ser el desafío de los próximos meses, teniendo en cuenta que vienen elecciones presidenciales. En definitiva es, ¿a qué velocidad puedo desinflacionar? Y ¿a qué velocidad puedo empezar a redinamizar o reactivar el mercado interno? Eso es el trade-off que la política económica va a tener resolver en función de una demanda electoral.
P: Por primera vez el presidente parece asumir que la dinámica de la política influye en el proceso de desinflación ¿Puede haber algún ajuste en el programa económico o es solo un discurso de campaña?
R: Tal vez las dos cosas. Yo creo que ajustes en el programa va a haber. Lo hay todo el tiempo en este tipo de programas. De hecho, ya los hubo. Naturalmente el equilibrio fiscal es el ordenador de toda la política económica. Pero para lograr ese equilibrio, tenés movimientos. Hay que ver qué pasa con la recaudación, con el financiamiento. Dentro de un marco de política económica, se toman decisiones. Y sobre todo en lo monetario y lo cambiario. A lo largo de todo este proceso. El crawling al 2%, el crawling al 1%, las bandas, las bandas 2.0 con ajustes contra inflación. Probablemente hacia adelante sigan habiendo movimientos.
P: Entonces ¿La inflación es en todo momento y lugar un fenómeno monetario? ¿O también influyen otras variables?
R: Si querés yo te diría, la inflación es en todo momento y lugar un fenómeno monetario, sin lugar hay dudas, pero en el largo plazo. En el corto plazo hay una dinámica mucho más compleja. Porque la inflación tiene inercia, tiene rezagos, tiene ruidos, y sufre contratiempos. Entonces, claramente, el dato mensual está afectado por dinámicas que exceden al fenómeno de por qué hay inflación en la Argentina. Yo lo que digo es, si Argentina hace los deberes sostenidamente en el tiempo, tarde o temprano va a tener inflación de un dígito. Lo que podemos discutir es a qué velocidad vos lográs ese objetivo. Esa es una discrepancia que yo puedo tener.
La inflación es en todo momento y lugar un fenómeno monetario, pero en el largo plazo. En el corto plazo hay una dinámica mucho más compleja, donde hay inercia, rezagos, ruidos, y distintos contratiempos.
P: ¿En qué consiste esa discrepancia?
R: Bueno, tal vez discrepo con decir que la inflación va a ser 0, o que en dos años baja la inflación. Lo vemos con los números y la experiencia internacional es que estos procesos requieren 5 años, 8 años, hasta 10 años. Yo creo que al final del camino, en la medida que Argentina pueda sostener el orden fiscal, la prudencia monetaria, va a terminar convergiendo a la tasa de inflación del resto de los países de la región, no tenemos que inventar nada. Ahora, la discusión es cómo se da ese camino, ese proceso, porque la inflación de corto plazo enfrenta otros desafíos.
P: ¿Cuáles son esos desafíos de corto plazo en materia inflacionaria?
R: Bueno, en los últimos 12 meses, con la maquinita apagada, con el tipo de cambio planchado, los precios se movieron 33%. Cuando vos abrís la inflación, en ese 33%, la tarifa de servicios públicos aumentó 50%. Esto es el programa fiscal. Estoy arreglando las tarifas que dejaron subsidiadas. Transporte, educación y comunicación, aumentaron 40%, son precios regulados. Esto es inflación de servicios, en la cual el anclaje cambiario y el push monetario tienen poca incidencia. Ahí hay inercia, hay indexación, hay contratos, hay política fiscal. Entonces, el 33% de inflación tiene precios subiendo al 50%, a pesar de tener todos los motores apagados.
Perfil
Esteban Domecq es Licenciado en Economía (UBA) y Máster en Finanzas (Universidad del CEMA).
Fundador y director de Invecq Consulting SA, con amplia experiencia en asesoramiento económico y financiero en empresas.
Es director general de la Expo EFI y del Congreso Económico Argentino que se realizan anualmente en Buenos Aires y economista jefe de IDEA.
Promediando el año 2026, la economía argentina se debate entre el potencial arrollador de la energía y la minería como generadores de divisas, y la persistencia de la inflación junto a un nivel de actividad que no despega.
Registrate gratis
Disfrutá de nuestros contenidos y entretenimiento
Suscribite por $1500 ¿Ya estás suscripto? Ingresá ahora





Comentarios