«Señales de alerta»: el riesgo país acaricia los 650 puntos y los inversores marcan el pulso electoral
Pese a la racha compradora del Banco Central, los bonos argentinos no logran frenar su caída. El economista Pablo Wende analizó el impacto del crudo internacional y advirtió que la verdadera tensión financiera pasa por las encuestas estancadas de cara a 2027.


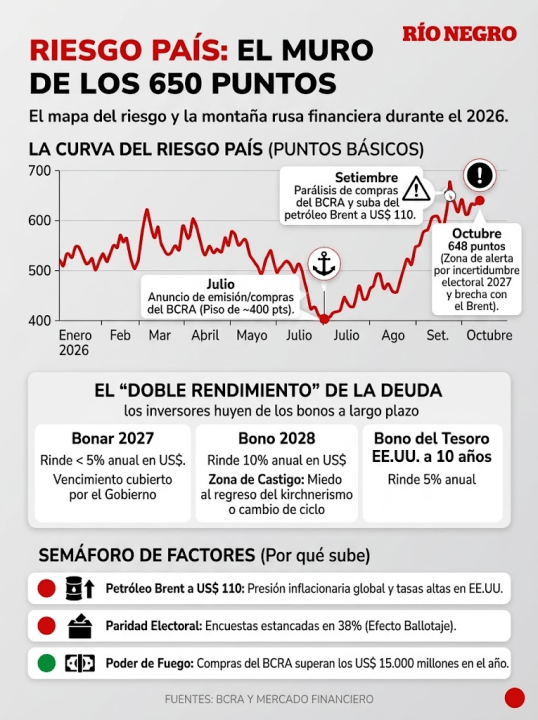
El tablero de la City porteña volvió a encender luces de alarma. El riesgo país retomó una peligrosa velocidad y trepó hasta los 648 puntos básicos, desnudando la fragilidad de los activos nacionales frente a los vientos de frente que llegan desde el exterior y la creciente incertidumbre política local.
Aunque el Banco Central exhibe un colchón de compras que supera los US$ 15.000 millones en el año —con más de US$ 915 millones absorbidos solo en el arranque de octubre—, la inyección de divisas no alcanzó para ponerle un piso al deterioro de los bonos.

El shock global y la presión del crudo en los mercados: qué dicen los economistas
La economía argentina enfrenta un escenario internacional que mutó rápidamente de oportunidad a amenaza. El barril de petróleo Brent cerró la semana rozando los US$ 110, un encarecimiento que forzó a Estados Unidos a mantener sus tasas de interés en niveles históricamente altos para frenar su propia inflación.
En este contexto, el economista Pablo Wende desgrana cómo esta dinámica global golpea directamente a la Argentina a través de tres vías:
- Aspiradora de fondos: con tasas altas en Estados Unidos, los inversores abandonan los mercados emergentes (riesgosos) para refugiarse en activos seguros.
- Golpe tecnológico: el encarecimiento del crédito hizo caer un 5% al índice Nasdaq, arrastrando el humor financiero global.
- Inflación importada: a nivel local, la suba del crudo disparó los precios mayoristas (que treparon al 3,2%). Este aumento de costos frena el proceso de desinflación, ya que las empresas buscarán trasladarlo a las góndolas apenas repunte el consumo.

Un «defecto de fábrica» en los bonos
Más allá de la tormenta externa, la deuda argentina arrastra problemas de origen. Según recoge el análisis del economista Pablo Wende, los títulos emitidos durante la reestructuración de Martín Guzmán en 2020 tienen un diseño que espanta a los inversores.
Instrumentos como el Bonar 2030 (AL30) pagan un interés de apenas el 1% anual. En contraposición, los bonos del Tesoro norteamericano al mismo plazo rinden un 5%. Esta brecha de rentabilidad vuelve a los papeles argentinos muy poco atractivos en momentos de turbulencia.
Frente a la desconfianza, la Casa Rosada activó un fuerte operativo de contención discursiva. Desde Tailandia y Washington, Luis Caputo y Javier Milei aseguraron que los dólares para pagar los vencimientos de 2027 están garantizados, advirtiendo incluso que, de cerrarse el crédito privado, el Gobierno recurrirá al swap con China para cumplir sus compromisos.


El fantasma de 2027 que inquieta a la City
El mercado financiero siempre se anticipa, y los números de la política no terminan de convencer a los grandes fondos. El economista Pablo Wende subraya que la paridad en las encuestas es el factor que realmente está hundiendo las cotizaciones a mediano plazo.
La imagen de Javier Milei se mantiene estabilizada en torno al 38% (según Atlas Intel), un núcleo duro sólido pero insuficiente para garantizar un triunfo en primera vuelta. Los inversores observan de reojo a rivales directos como el gobernador Axel Kicillof y temen un escenario de ballotage de altísima incertidumbre, similar al que definió elecciones recientes en Brasil, Perú y Colombia.
Este pánico al regreso de las políticas populistas ya tiene precio en el mercado. Mientras los bonos que vencen antes de las elecciones mantienen cierta estabilidad, los títulos que caducan en 2028 exigen rendimientos del 10% anual en dólares, casi el triple que sus pares a corto plazo. La City le está poniendo una prima de riesgo altísima a la posibilidad de que un cambio de Gobierno ponga en jaque las inversiones por US$ 50.000 millones ya aprobadas bajo el paraguas del RIGI.














Comentarios