Gustavo Delbon analizó los desafíos energéticos y el financiamiento para la cadena de valor de Vaca Muerta
Gustavo Delbón, profesional en Finanzas, Energía y Derecho de los Negocios de RICSA, se refirió a las inversiones en infraestructura, la diversificación de la matriz eléctrica y las oportunidades de desarrollo para las pymes de la cadena energética.


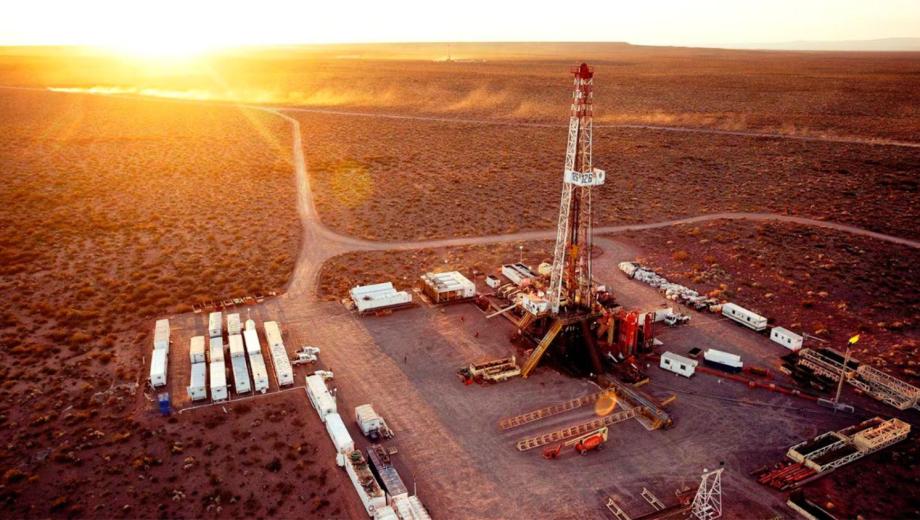
Gustavo Delbon analizó los desafíos del sector energético y las oportunidades de desarrollo de Vaca Muerta. Foto gentileza.
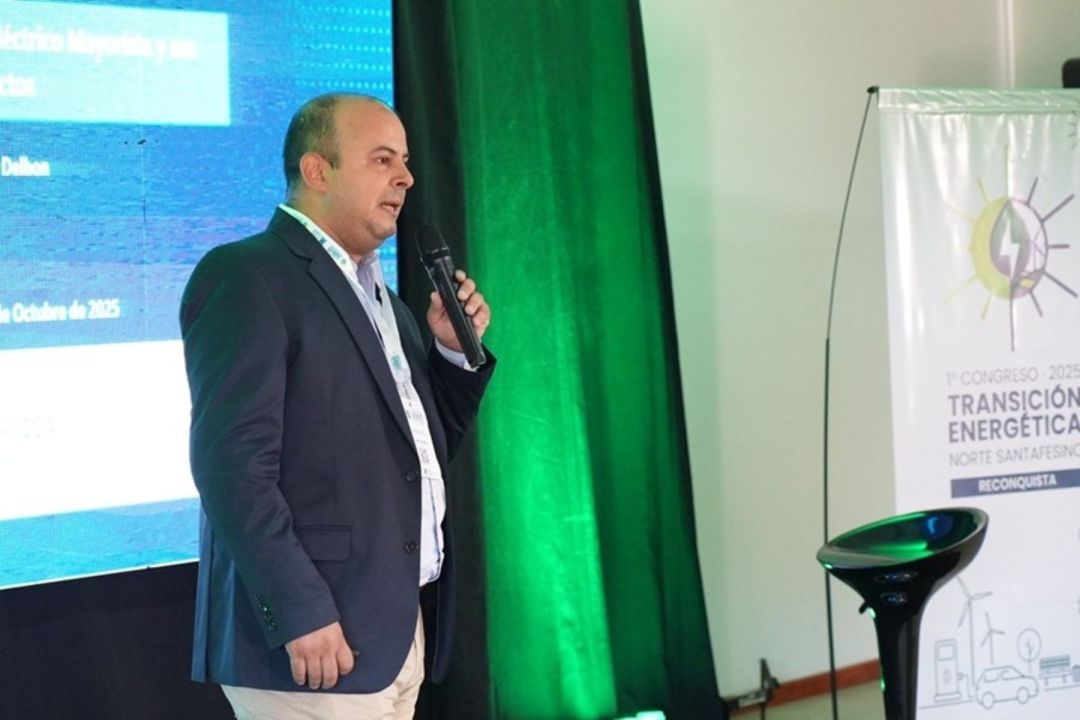
El crecimiento de Vaca Muerta impulsa las exportaciones de hidrocarburos y abre nuevos desafíos para el sistema energético argentino. Para Gustavo Delbon, especialista en finanzas, energía y derecho de los negocios y miembro de RICSA (Regional Investment Consulting S.A.), el desarrollo de infraestructura para transportar la producción, los costos de la energía y el financiamiento de las empresas proveedoras son algunos de los ejes que marcarán la evolución del sector.

En agosto, el superávit de la balanza comercial energética se acercó a los US$ 8.000 millones, un monto similar al registrado durante todo el año anterior. Según explicó Delbon, el petróleo fue el principal componente de ese resultado y Vaca Muerta tuvo un papel central en las exportaciones. Además, señaló que la producción se aproximaba al millón de barriles diarios, con un incremento cercano al 40% respecto del mismo mes del año anterior.
Para acompañar ese crecimiento y ampliar las posibilidades de exportación, el especialista destacó la importancia de las obras de transporte de hidrocarburos. Entre ellas, mencionó el proyecto Vaca Muerta Oil Sur (VMOS), en Río Negro, y los gasoductos vinculados con los proyectos de exportación de gas natural licuado (GNL) de Southern Energy y Argentina LNG.
Delbon sostuvo que estas inversiones no solo permitirán acompañar el desarrollo de la producción, sino que también podrían contribuir a reducir los costos energéticos en los próximos años. “Si estos proyectos se llevan adelante, de alguna manera van a atender o ayudar a reducir el precio de la energía en general, tanto eléctrica como de hidrocarburos”, afirmó.
Las obras de infraestructura y el desarrollo energético
Para Deblon, las grandes obras de la industria del gas y el petróleo apuntan a ampliar la capacidad de transporte y acompañar el crecimiento de la actividad hidrocarburífera. Según explicó, también pueden contribuir a reducir los costos de la energía en el mercado local.
“Estos proyectos que se están empezando a desarrollar vienen a ayudar a reducir el precio de la energía en general en Argentina en los próximos años”, sostuvo.
Delbon señaló que la concreción de las obras requiere tiempo, tanto por las etapas de evaluación y decisión de inversión como por la ejecución de los proyectos. En ese sentido, consideró importante mantener condiciones de previsibilidad para inversiones que demandan grandes cantidades de capital, en muchos casos de origen extranjero.
El mercado eléctrico y las alternativas que tienen las industrias
Al analizar el sistema eléctrico, Delbon explicó que el mercado atraviesa un proceso de normalización que modifica la forma en que los costos de generación se trasladan a los distintos usuarios.
Según describió, la demanda residencial mantiene prioridad en la generación asignada, que incluye la energía hidroeléctrica y generación vinculada al Estado nacional. Ese segmento tuvo un precio cercano a los US$90 por megavatio hora en el último mes mencionado durante la entrevista.
En cambio, parte de la generación, principalmente térmica, se destina al mercado spot. En invierno, los costos pueden aumentar por la necesidad de utilizar combustibles líquidos. En agosto, ese mercado se ubicó en torno a los US$160 por MWh, de acuerdo con los valores que citó el especialista.
La diferencia tiene impacto en los grandes usuarios industriales, que están más expuestos a las variaciones del precio de la electricidad y al contexto internacional. Delbón señaló que el costo de la energía pasó de unos US$ 65 por MWh en noviembre y diciembre del año anterior a cerca de US$ 190 en junio. “El industrial hoy recibe el impacto del 100% de las variaciones de la energía y del contexto internacional en cada momento, y eso impacta en el precio local, afirmó.
En cuanto a los subsidios, indicó que más del 40% del precio de la electricidad residencial seguía subsidiado. Según los datos, en julio esa proporción había llegado al 65%.
Para las industrias, Delbón planteó distintas alternativas para administrar el costo energético. Entre ellas consideró: revisar la eficiencia de los procesos, contratar el suministro directamente con generadores y evaluar la posibilidad de producir electricidad propia. La conveniencia de cada opción depende de las características y el consumo de cada empresa.
“Muchas empresas lo están haciendo, evaluando la eficiencia energética internamente. Hay cosas que se pueden corregir muchas veces con nula o baja inversión”, explicó.
También se refirió a la generación solar como una alternativa para reducir la dependencia de los precios del mercado eléctrico. “Hoy la generación renovable, particularmente solar, es muy competitiva en cuanto a precios, con recuperos reducidos en cantidad de años de la inversión”, señaló.
Para financiar este tipo de iniciativas, mencionó una línea de financiamiento verde del Consejo Federal de Inversiones (CFI) que permite acceder a créditos de hasta 500 millones de pesos para proyectos de eficiencia energética y generación renovable.
Desde RICSA, explicó, trabajan en el otorgamiento de avales para facilitar el acceso a esas herramientas. Los interesados en requerir de estos servicios pueden contactarse a través de los canales oficiales en: https://ricsa.com.ar/inicio/ .
La propuesta consiste en evaluar inversiones cuyo ahorro energético permita afrontar las cuotas del préstamo. Una vez cancelado el financiamiento, la empresa puede continuar aprovechando la reducción de sus costos de abastecimiento.
“En mi opinión, la autogeneración eléctrica renovable de las industrias, es la fuente más competitiva para abastecerte de energía eléctrica actualmente”, afirmó.
Las pymes y el financiamiento de la cadena de valor
Otro de los temas centrales de la entrevista fue la situación de las pequeñas y medianas empresas que trabajan como proveedoras de la industria hidrocarburífera. Delbon diferenció las dificultades que atraviesan distintos segmentos industriales de las necesidades de las empresas que participan del crecimiento de Vaca Muerta.
“Lo que vemos, en la cadena de valor de Vaca Muerta, es que las pymes tienen una crisis más de crecimiento que de sostenimiento”, sostuvo.
Según explicó, las empresas proveedoras deben contar con recursos para afrontar contratos de gran volumen y, al mismo tiempo, cubrir salarios, impuestos, capital de trabajo e inversiones. En algunos casos, el crecimiento de la actividad exige un financiamiento que las herramientas tradicionales no alcanzan a cubrir en las condiciones que necesitan.
“Muchas veces las empresas locales, o las que vienen de otras provincias y se instalan en Neuquén, por ejemplo, o en Río Negro, están sobreapalancadas o ya no encuentran fuentes de financiamiento competitivas para poder seguir apalancando sus proyectos”, señaló.
A esa necesidad se suman los plazos de pago. Delbon consideró que es importante trabajar tanto en las alternativas de financiamiento como en los tiempos en que las empresas cobran por los servicios prestados. “Sé que varias operadoras estuvieron trabajando, están trabajando en fortalecer su cadena de valor, en ver esta problemática, en tratar de ayudar a crecer en el sector”, indicó.
Según explicó, contar con proveedores que puedan financiar sus operaciones y responder a los contratos también es relevante para las operadoras, porque les permite acompañar el crecimiento de la producción. Desde RICSA, agregó, buscan instrumentos que contemplen la evolución de las empresas y sus necesidades de capital.
Una matriz eléctrica con distintas fuentes de generación
En lo que respecta a la diversificación de la matriz eléctrica, Delbon explicó que las fuentes renovables, las centrales térmicas, la generación nuclear y las hidroeléctricas cumplen funciones diferentes dentro del sistema.
Según los datos que mencionó, al incluir las grandes centrales hidroeléctricas, las fuentes renovables representan cerca del 45% de la generación eléctrica. La generación convencional ronda el 50% y corresponde principalmente a centrales térmicas que utilizan gas o combustibles líquidos.
El especialista aclaró que la energía solar y la eólica dependen de la disponibilidad del recurso en cada momento, por lo que su generación puede variar. Para contribuir a la estabilidad del sistema, las baterías permiten almacenar energía y aportar potencia durante los picos de consumo.
Delbon señaló que, en determinados momentos, el sistema puede necesitar entre un 40% y un 50% más de potencia que la requerida para cubrir la demanda promedio. Por eso, consideró que «el almacenamiento puede ayudar a responder a esos picos sin depender exclusivamente de centrales que funcionen durante períodos puntuales», señaló.
Las centrales térmicas también tienen un papel en ese esquema, por su capacidad de aportar potencia y responder rápidamente ante cambios en la demanda.
A su vez, destacó la participación de las tres centrales nucleares del país y de la generación hidroeléctrica, que explicó que representa aproximadamente el 30% de la generación eléctrica argentina, aunque puede variar según las condiciones hídricas.
“Necesitas tener diversificada la matriz de generación eléctrica”, resumió. En ese sentido, Delbon señaló que la estrategia debe contemplar la mejora de la infraestructura de transporte eléctrico y una mayor eficiencia del parque térmico, junto con la incorporación de renovables y sistemas de almacenamiento.
Continuidad de las inversiones y desarrollo federal
Al referirse al papel del Estado y del sector privado, Delbon consideró que el desarrollo de Vaca Muerta es una estrategia que se mantuvo a través de distintas gestiones y señaló que el Régimen de Incentivo para Grandes Inversiones (RIGI) suma condiciones para promover nuevos proyectos.
También indicó que el contexto internacional puede tener efectos distintos según la actividad: mientras los precios favorecen los ingresos por exportaciones, pueden incrementar los costos energéticos de las industrias que operan en el mercado local.
Para Delbón, la continuidad de las inversiones y de las condiciones necesarias para concretarlas será importante para consolidar el desarrollo del sector. En relación con la minería, señaló que existen proyectos con potencial exportador, aunque consideró que esa actividad está menos avanzada que la de petróleo y gas.
En ese sentido, planteó que, «las inversiones deben considerar las potencialidades de cada provincia» y que las pymes necesitan condiciones para mejorar su competitividad. “Si el desarrollo de Vaca Muerta y la producción de petróleo y gas natural se mantienen como una política de Estado, el sector energético argentino tiene un futuro promisorio”, destacó.
Para él, uno de los desafíos pendientes es avanzar hacia una distribución más equitativa del crecimiento entre las provincias. “Entiendo que hay una cuenta pendiente de desarrollo en provincias que no son las ganadoras, por llamarlo de alguna manera, de los sectores que hoy están impulsando todo el ingreso de divisas y la producción de empleo”, planteó.
El crecimiento de Vaca Muerta impulsa las exportaciones de hidrocarburos y abre nuevos desafíos para el sistema energético argentino. Para Gustavo Delbon, especialista en finanzas, energía y derecho de los negocios y miembro de RICSA (Regional Investment Consulting S.A.), el desarrollo de infraestructura para transportar la producción, los costos de la energía y el financiamiento de las empresas proveedoras son algunos de los ejes que marcarán la evolución del sector.
Registrate gratis
Disfrutá de nuestros contenidos y entretenimiento
Suscribite por $1500 ¿Ya estás suscripto? Ingresá ahora


Comentarios