
Inocencia Fiscal II: hasta dónde llega la protección frente a los controles de ARCA
La nueva ley fortalece el “tapón fiscal”, pero no lo convierte en infalible. La norma no es un blanqueo, y si bien ARCA ve limitadas sus facultades de control, las mismas siguen vigentes y operativas. Persisten además las dudas sobre el control de las provincias.


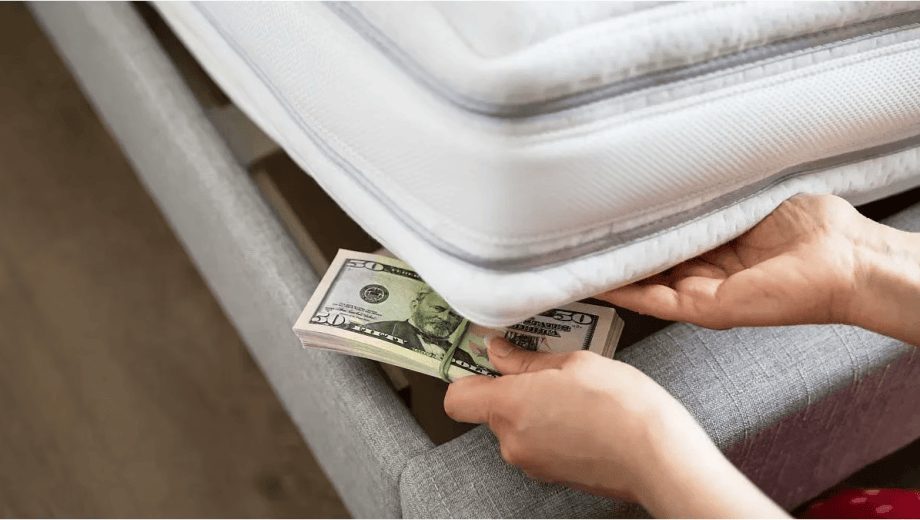
Dólar colchón. Uno de los puntos salientes de la Ley de Inocencia Fiscal II.
Por Alejandra Fonovich (Larrondo, Tonelli & Asoc.)
Con la publicación de la Ley 27.826 quedó formalizada la esperada “Inocencia Fiscal II”, junto con la postergación del vencimiento de las declaraciones juradas al 13 de octubre. La ampliación del régimen simplificado abrió nuevas posibilidades, pero también interrogantes.
¿Qué protección obtiene realmente quien adhiere? El principal beneficio es la presunción de exactitud, conocida como “tapón” o “bloqueo fiscal”.
Sin embargo, pese a lo que sugiere su nombre, no implica un cierre definitivo sobre el pasado tributario: tiene límites y excepciones que todavía generan dudas, y su alcance depende de la situación de cada contribuyente.
Efectos del tapón fiscal
ARCA sólo puede avanzar sobre los períodos protegidos si demuestra una discrepancia significativa en el período base (2025, en este caso), y aun así el contribuyente conserva el beneficio si rectifica y paga dentro de los 15 días hábiles de notificado el ajuste.
Si la impugnación es finalmente revocada, la presunción vuelve a operar y, si había pagado para conservar los beneficios, ARCA deberá devolverle lo abonado, con intereses, dentro de los 45 días hábiles de quedar firme la resolución.
Dato
- 2025
- El año base que toma ARCA como referencia para detectar posibles discrepancias significativas.
Cuando la inspección ya estaba en marcha
El escenario cambia si ARCA ya había comenzado a fiscalizar antes de la adhesión. La nueva ley establece que las órdenes de intervención, las liquidaciones administrativas y las determinaciones de oficio notificadas antes de adherir conservan su validez y continúan su curso. Es decir, ingresar al régimen no alcanza por sí solo para detener una inspección ya iniciada.
Distinta es la situación de quienes ya habían adherido bajo la Ley 27.799, cuyo texto no contemplaba expresamente esta exclusión. La restricción había sido incorporada por el Decreto 93/2026, lo que generó cuestionamientos por ir más allá de lo que la ley disponía, y ARCA instruyó internamente a sus inspectores a desestimar las actuaciones sobre períodos 2024 y anteriores sólo cuando la declaración simplificada se hubiera presentado y pagado antes del inicio formal de la fiscalización.
La nueva ley establece que las órdenes de intervención, las liquidaciones administrativas y las determinaciones de oficio notificadas antes de adherir conservan su validez.
Ahora que esa exclusión tiene rango de ley, queda por ver si alcanza también a quienes adhirieron antes de su vigencia, algo que deberá definirse, eventualmente, en los tribunales.
No sólo importa cuándo controla ARCA, sino cómo
Recordemos que con esta modificación la carga de la prueba recae sobre ARCA, que deberá basarse en información declarada por el contribuyente, disponible en sus sistemas o proporcionada por terceros.
Además, para levantar el bloqueo fiscal no podrá apoyarse exclusivamente en determinadas presunciones, entre ellas las diferencias entre acreditaciones bancarias e ingresos declarados o los incrementos patrimoniales no justificados.
ARCA no podrá levantar el bloqueo fiscal con base en presunciones, diferencias entre acreditaciones bancarias e ingresos declarados o en los incrementos patrimoniales no justificados.
Las demás presunciones previstas en la Ley de Procedimiento sólo podrán considerarse como indicios, nunca como fundamento suficiente. Esto no elimina sus facultades de control, pero sí condiciona la forma en que puede utilizarlas.
“Dólares bajo el colchón”: no desaparecen todos los controles
Esta limitación sobre cómo puede controlar ARCA cobra especial relevancia en uno de los puntos de mayor repercusión de la ley: la incorporación al circuito formal de los denominados “dólares bajo el colchón”. Sin embargo, no se trata de un blanqueo, y la protección tributaria no debe confundirse con una eliminación general de controles sobre esos fondos.
Las operaciones alcanzadas deben canalizarse mediante mecanismos financieros regulados por el BCRA o la CNV. Hasta fines de 2027, también mediante determinadas operaciones inmobiliarias en efectivo formalizadas mediante escritura pública.
El bloqueo opera frente a ARCA, pero no está claro que los fiscos provinciales respeten la presunción de exactitud en Ingresos Brutos.
Al mismo tiempo, continúan vigentes las obligaciones vinculadas con la prevención del lavado de activos y los controles que corresponden a entidades financieras y demás sujetos obligados. Además, la forma en que se acreditará la trazabilidad de esos fondos todavía depende de la normativa que debe dictar la Unidad de Información Financiera.
A esto se suma un interrogante que la ley no resuelve: el bloqueo opera frente a ARCA, pero no está claro que los fiscos provinciales respeten la presunción de exactitud en Ingresos Brutos, un impuesto donde muchas veces terminan ajustándose los ingresos.
Por Alejandra Fonovich (Larrondo, Tonelli & Asoc.)
Registrate gratis
Disfrutá de nuestros contenidos y entretenimiento
Suscribite por $1500 ¿Ya estás suscripto? Ingresá ahora


Comentarios