Bolivia comenzaría a importar el gas de Vaca Muerta a partir de 2031, pronosticó un informe
Un estudio de Alpes Energy señaló que el declino de los campos maduros bolivianos y el crecimiento de la producción no convencional en Argentina evidencian un profundo cambio de escala y composición en la oferta regional.


Bolivia abasteció de gas natural a la Argentina durante casi 20 años mediante contratos firmes. Ese ciclo terminó en septiembre de 2024, con la finalización del acuerdo de largo plazo. Desde entonces se registraron operaciones puntuales o interrumpibles, pero ya no bajo el esquema de suministro firme que había marcado la relación bilateral.

Malvinas y nuestro offshore
Desde hace tiempo que se viene hablando de una eventual «inversión de roles» entre ambos países, y la consultora Alpes Energy pronosticó un posible plazo: según planteó en un informe, el país vecino podría comenzar a importar el gas de Vaca Muerta a partir de 2031. El cambio coincide con dos trayectorias opuestas: el declino de los campos maduros bolivianos y el crecimiento de la producción no convencional argentina.
Bolivia alcanzó su máximo de producción en 2014, con 59,6 millones de metros cúbicos por día (MMm³/d). Si se toma un período comparable de diez años, pasó de 56,6 MMm³/d en 2016 a una producción promedio de 26,6 MMm³/d para 2026. La disminución acumulada es de aproximadamente 53%, equivalente a una tasa media de declino del 7,3% anual.

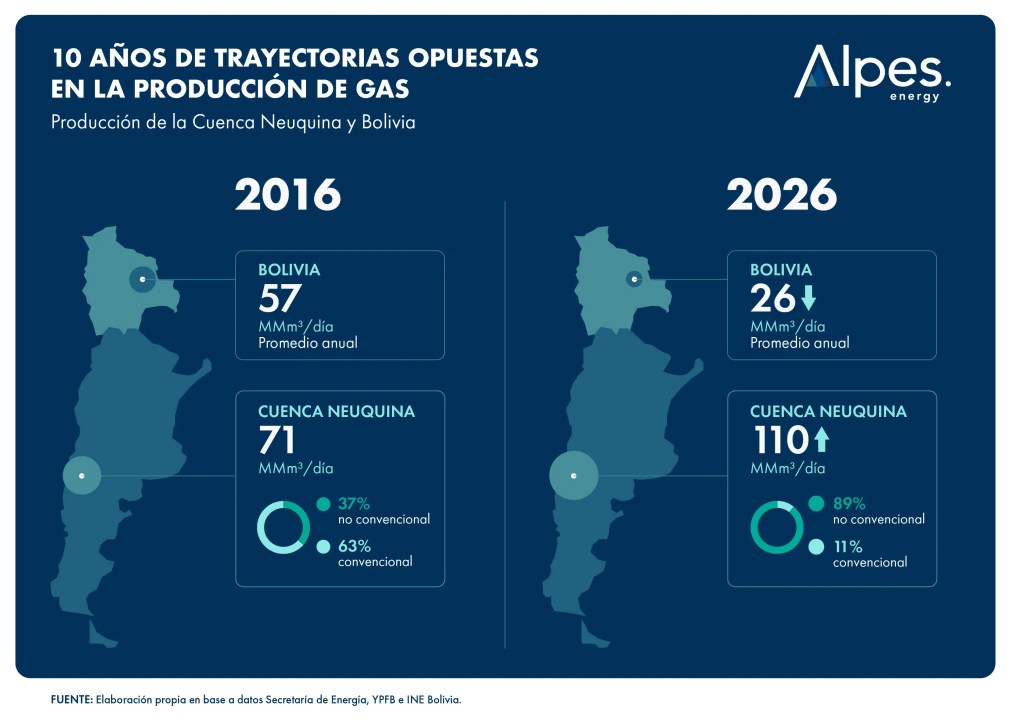
En contraste, la Cuenca Neuquina presentó un crecimiento cercano al 56%, ya que pasó de producir 70,7 MMm³/d en 2016 a un promedio de 110,0 MMm³/d entre enero y julio de 2026. El cambio más significativo está en su composición: el gas no convencional aumentó de 26,4 MMm³/d a 97,7 MMm³/d, elevando su participación dentro de la cuenca del 37% al 89%.
La comparación, señala el informe, «no implica un reemplazo automático entre ambos mercados, pero sí evidencia un profundo cambio de escala y composición en la oferta regional». Mientras Bolivia perdió alrededor de 30 MMm³/d de producción en diez años, la Cuenca Neuquina sumó cerca de 39 MMm³/d de producción total y más de 71 MMm³/d de gas no convencional, que pasó a convertirse en el principal componente de su producción.


2031, un potencial punto de inflexión
El estudio analizó las series oficiales de YPFB (Yacimientos Petrolíferos Fiscales Bolivianos) y del Instituto Nacional de Estadística de Bolivia. A diferencia del declino promedio del 7,3% anual registrado entre 2016 y 2026, para la proyección se construyó un escenario de sensibilidad que supone que no se incorporan descubrimientos relevantes, mantiene una demanda interna de referencia cercana a 14 MMm³/d y considera, a partir de 2026, una caída de la producción del respetando la tendencia de declino actual.
Bajo estas condiciones, la producción se ubicaría cerca de 15,3 MMm³/d en 2031, apenas 1,4 MMm³/d por encima de la demanda interna de referencia. Ese margen reducido podría generar necesidades de abastecimiento complementario ante picos de consumo o restricciones operativas. En 2032, el promedio anual de producción caería por debajo de la demanda interna.
Sin embargo, Alpes Energy advirtió que 2031 «debe interpretarse como un posible punto de inflexión dentro de este escenario de sensibilidad, y no como un pronóstico oficial».

Los argumentos para qué Argentina se presente un cómo proveedor lógico
Respecto a porque Argentina se presenta como un principal proveedor lógico, uno de los aspectos más importantes es la cercanía geográfica. Desde noviembre de 2024, la Reversión del Gasoducto Norte permite transportar hasta 15 MMm³/d desde el centro del país hacia las provincias del noroeste argentino, reemplazando en parte el gas que llegaba desde Bolivia y dejando abierta una plataforma para exportaciones regionales.
A esto se suma el reciente anuncio de TGN del Gasoducto Manuel Belgrano, un proyecto de 753 kilómetros que busca ampliar el transporte de gas desde Vaca Muerta hacia el centro y norte del país, con una puesta en funcionamiento prevista para abril de 2029, lo que refuerza la evacuación para el gas argentino hacia mercados regionales.
En abril de 2025, se transportaron cerca de 0,5 millones de metros cúbicos de gas argentino hacia Brasil utilizando la red boliviana, y este «ensayo» demostró que la infraestructura puede operar en el nuevo sentido. Sin embargo, para abastecer a Bolivia todavía habría que acordar capacidad firme, puntos de entrega, calidad, tarifas y reglas comerciales.
El principal límite es estacional: Argentina consume mucho más gas en invierno, de modo que un contrato estable con Bolivia requeriría producción, transporte y almacenamiento suficientes para no depender sólo de excedentes interrumpibles.
Según el informe, esta potencial iniciativa «no tendría la escala potencial de Brasil o de un proyecto de gas natural licuado (GNL)», pero sumaría una salida regional de alto valor para el país, al mismo tiempo que se ofrece un respaldo para Bolivia mientras intenta reconstruir su propia curva de producción.











Comentarios