La integración con Brasil, entre intenciones y realidades
Macri y Bolsonaro buscan un acuerdo con la UE y dejaron trascender la posibilidad de una moneda común. Los datos revelan que las dificultades son mayúsculas.


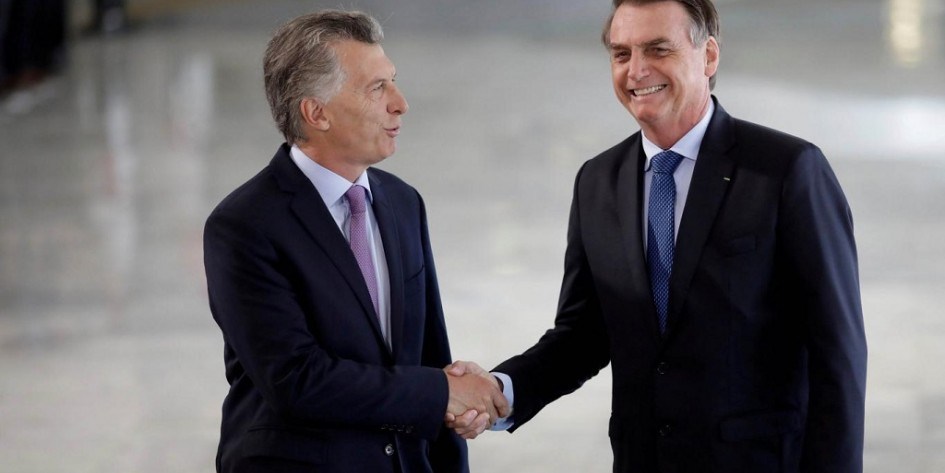
Desterrar al populismo de Latinoamérica y fortalecer el frente de países sudamericanos que condenan al gobierno de Nicolás Maduro en Venezuela, pudieron ser tal vez los hilos conductores más fuertes en la relación bilateral entre los gobiernos de Argentina y Brasil, tras la asunción de Jaír Bolsonaro como presidente del principal socio comercial de nuestro país.
Sin embargo, desde la llegada de Bolsonaro a la primera magistratura del país carioca, la potencial simpatía ideológica nunca se expresó en la construcción de una relación más profunda en cuanto a lo económico. Por el contrario, desde su asunción en el mes de enero, la afinidad económica ha sido unidirecional. Prueba de ello, es que Argentina no fue el destino elegido para la primera visita diplomática del presidente brasilero, que prefirió reunirse con su par chileno. En ese marco, difícilmente pudiera pensarse en una profundización de los lazos comerciales y económicos entre los dos países más grandes de Sudamérica, y mucho menos en un avance cualitativo del Mercosur.
Apenas seis meses después, las necesidades políticas a ambos lados de la frontera produjeron un cambio en el enfoque económico de la relación, que quedó plasmado durante la primera y postergada visita de Bolsonaro al país, la cual se concretó durante la primera semana de junio. En Argentina, la definición de las candidaturas y la premura del gobierno por retomar el control de la agenda. En Brasil, el declive de la imagen positiva del Presidente y las escuchas que manchan el proceso legal contra el ex presidente Lula Da Silva. Apoyaturas mutuas en momentos sensibles, pareció ser la tónica.
La cumbre de mandatarios no estuvo despojada de definiciones de campaña. “Nadie quiere otra Venezuela en la región y tenemos que tomar decisiones para que no suceda”, agregó.
Pero fue la agenda en torno al tratado de libre comercio entre el Mercosur y la Unión Europea, lo más sustancial en materia económica. La filtración de una posible negociación para la creación de una moneda común que se denominaría “Peso Real”, puso nuevamente en el tapete las particularidades que presenta el Mercosur desde su creación, y las dificultades vigentes en la relación comercial entre ambos países.
Del dicho al hecho…
“La Argentina no es una prioridad, el Mercosur tampoco lo es. El Mercosur es muy restrictivo y Brasil quedó prisionero de alianzas ideológicas. Y eso es malo para la economía”. Fueron las primeras definiciones de Paulo Guedes, el Ministro de Hacienda de Brasil, cuando en octubre de 2018 Bolsonaro anunció la conformación de su gabinete. Sus palabras iban en el sentido contrario a una profundización de la relación bilateral. Asimismo, tras la visita de Bolsonaro este mes, la idea de la moneda común fue enfriada rápidamente por el propio Banco Central del vecino país, el cual desmintió estar trabajando en ese sentido.
Pero más allá de la política y de la retórica económica, lo que sorprende en el afán de ambos mandatarios por avanzar en un acuerdo de libre comercio con el bloque europeo, es que a 28 años de su creación, el Mercosur no ha logrado cerrar las brechas internas que le impiden funcionar aceitadamente como núcleo comercial y ofrecerse al mundo como conjunto.
Vale mencionar que un bloque de países se considera “mercado común” cuando existe un único arancel comercial para todos los productos que ingresan desde el mundo al bloque, cuando además existe libre tránsito interno de bienes, personas y capitales, y cuando (como sucede en Europa), existe una moneda en común. Un escalón más abajo en el nivel de integración, se encuentra la “unión aduanera”, que mantiene un arancel externo común, y habilita el libre tránsito interno de bienes y personas, no así de capitales. Por último, el nivel más rústico de integración se denomina “zona de libre comercio”, y es aquel bloque en el que se eliminan ciertas barreras comerciales, para fomentar el intercambio de ciertos bienes puntuales, aunque se mantienen las restricciones para otro tipo de bienes, y también para los capitales.
Como indica su nombre, la aspiración fundacional del Mercosur fue la de convertirse en un mercado común, algo que a todas luces nunca se concretó. Durante tres décadas, el nivel de integración del bloque en el mejor de los casos se asemejó a una unión aduanera, y en la práctica se parece mucho a una zona de libre comercio. La primera de las razones para esta dinámica, radica en las diferencias de competitividad y de productividad que ostenta Brasil respecto a la Argentina y al resto de sus socios en el bloque. La segunda tiene que ver con la primera, y hace a la escala de la economía brasilera, que ostenta un producto bruto 3,5 veces más grande que el de Argentina, 30 veces más grande que el de Uruguay y 45 veces más grande que el de Paraguay. La tercera razón se relaciona con las devaluaciones que cada país ha realizado de su propia moneda respecto al dólar, lo que modifica vez tras vez la razón de precios relativos entre las economías que conforman el bloque, obstaculizando una relación comercial sana y duradera. A ello hay que agregar el perfil de los gobiernos de turno en cada país, que durante tres décadas representaron políticas a veces más y a veces menos aperturistas.
Desde 2016, el actual gobierno argentino, escogió “la vuelta al mundo” como bandera política, y con ello emprendió un camino que incluyó la liberalización indiscriminada a la entrada y salida de capitales, el fin de los controles de cambio y la desregulación de la burocracia aduanera, junto con la reducción de aranceles a un importante número de productos importados, al tiempo que por cuestiones ideológicas, desestimó a China como socio estratégico, y eligió a los EEUU como alter ego comercial.

En la teoría a la que adhiere el gobierno argentino, la ‘libertad comercial’ implica mayor beneficio al incrementar la oferta de productos desde el exterior, y abrir nuevos mercados a los productos argentinos. Una y otra vez, los números se empeñan en demostrar que tal teoría llevada al extremo y sin matices, solo genera el efecto contrario.
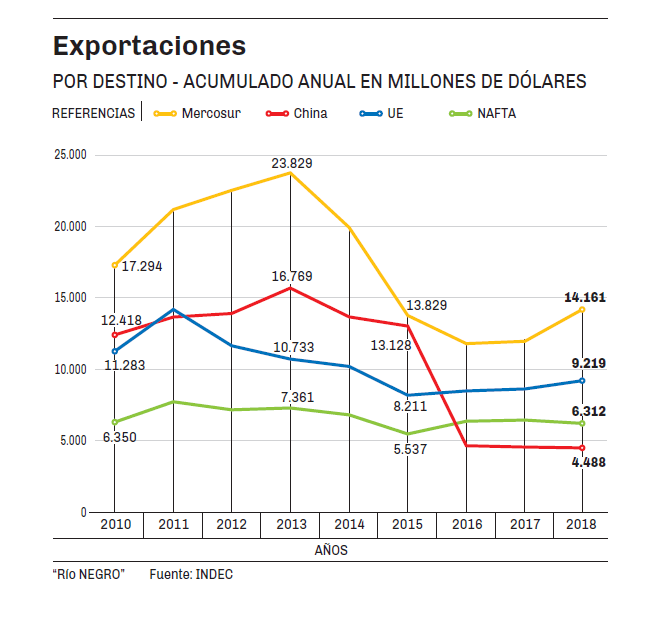
Los tres gráficos que acompañan esta nota, muestran la evolución de las exportaciones, las importaciones y el saldo comercial, entre 2010 y 2018. La estadística que allí se revela, permite advertir claramente tres trazos gruesos en materia comercial, que naturalmente deben ser matizados a la luz de la evolución de la política nacional, regional y global.

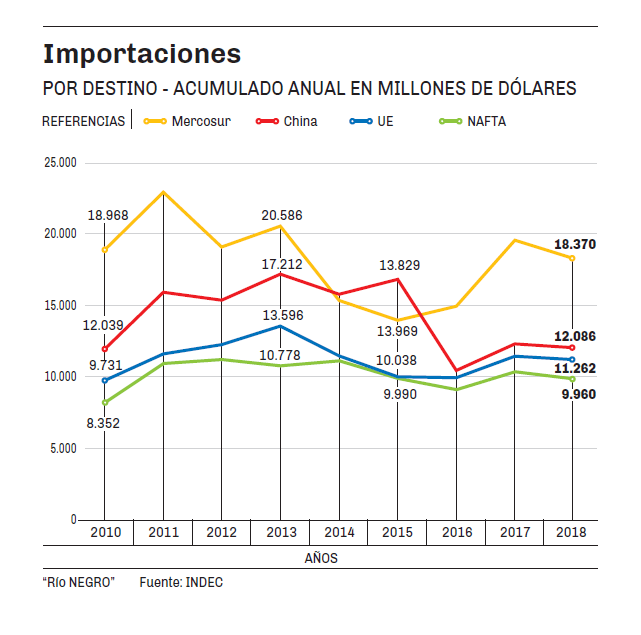
El primero de ellos, es que desde 2016, la relación comercial tanto con Europa (UE) como con los EEUU (Nafta), se ha mantenido estable. En el caso de la UE, entre 2015 y 2018 las exportaciones crecieron un 12%, las importaciones lo hicieron en la misma proporción, y el déficit comercial empeoró un 11%. Algo similar sucede con EEUU, donde se observa una mejora del 7% en las exportaciones y una reducción del 18% en el déficit.
El contraste es evidente cuando en segundo lugar se observa que haber resignado la relación con China implicó una merma del 65,8% de las exportaciones a ese país entre 2015 y 2018 y una baja de solo 29% en las importaciones, lo que agravó el déficit con el país asiático un 104%.
El tercer trazo respecto al Mercosur, arroja que la apertura generó un incremento del 2,4% en las exportaciones y un salto del 31% en las importaciones, con un déficit comercial que se disparó un 2.900% en tres años. Sin duda ello guarda estrecha relación con el atraso cambiario que mantuvo Argentina hasta 2018.

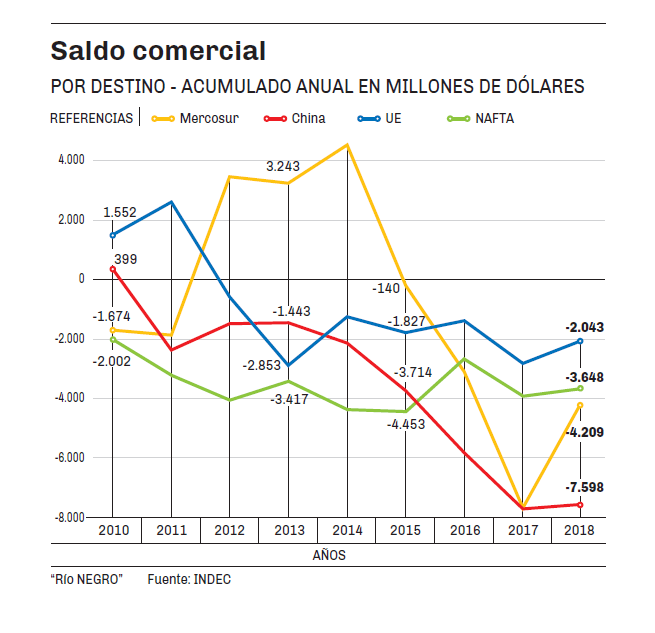
En pocas palabras, desde el inicio de la apertura, Argentina ha resignado fuertemente exportaciones a China y al Mercosur, al tiempo que no ha generado un incremento significativo de los volúmenes de comercio con EEUU y Europa.
Sobre esta base, cuesta imaginar que un acuerdo entre el Mercosur y la UE pudiera tener el éxito que se espera. No solo por las dificultades propias que aun ostenta el Mercosur, y por la escasa voluntad política de avanzar a paso firme hacia una verdadera integración sudamericana, sino por la escases de matices en la política comercial argentina, que la lleva de forma recurrente a oscilar entre los extremos del proteccionismo o la apertura indiscriminada, sin un plan estratégico que permita incluir por ejemplo a China, una de las dos economías más grandes del globo.
Mucho más aun, cuesta pensar en la posibilidad de una moneda común, sin antes trabajar seriamente en la forma en que se conciliaran las diferencias marginales de productividad, renta, salario y precios relativos, en cada uno de los países del bloque.
En números
- 31,5%
- Lo que aumentó la importación desde el Mercosur entre 2015 y 2018. Las exportaciones crecieron solo un 2,4%.
- 8.640
- Los millones de dólares en los que se redujo el volumen de las exportaciones desde Argentina hacia China entre los años 2015 y 2018.