
Oro del Banco Central: qué cuestionó la Auditoría sobre la pérdida de US$1.023 millones y cómo funcionaron las coberturas
La AGN atribuyó al BCRA una pérdida millonaria por derivados sobre sus reservas de oro. El Banco Central y el Gobierno defienden la operación y sostienen que el resultado final fue positivo.


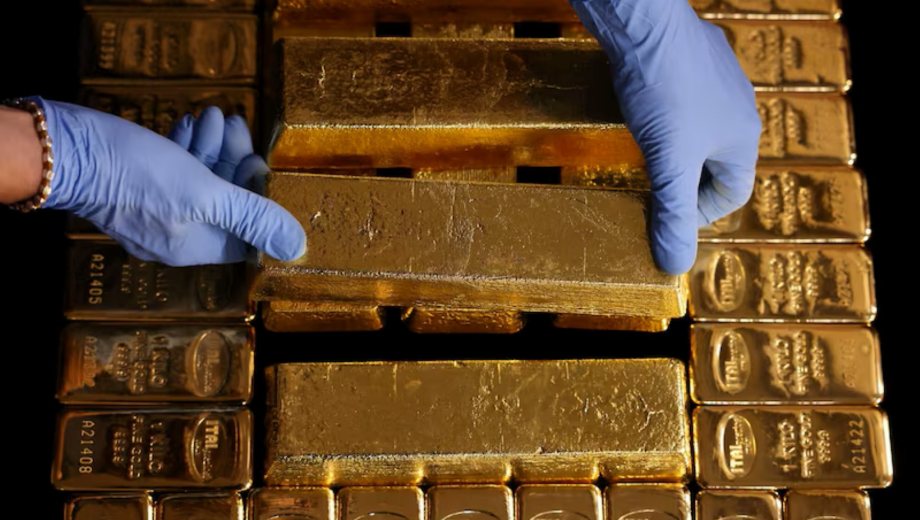
El oro forma parte de las reservas del Banco Central. La Auditoría General de la Nación cuestionó las coberturas financieras que la entidad contrató sobre ese activo en 2025. (Foto: gentileza)
La semana pasada la Auditoría General de la Nación (AGN) informó que el Banco Central perdió US$1.023 millones en 2025 con operaciones de cobertura sobre sus reservas de oro. La entidad que preside Santiago Bausili rechazó el señalamiento y aseguró que su posición en oro, con las coberturas incluidas, dejó una ganancia neta de US$2.505 millones.
El periodista especializado en economía Pablo Wende hizo la cuenta en su columna en Río Negro Radio: sin las coberturas, el BCRA hubiera ganado unos US$3.500 millones. «Haber dejado de ganar 1.000 millones por estas apuestas financieras para mí es mucho. Te perdiste de ganar un 30%», afirmó.
La polémica toca un punto sensible. Las reservas son el respaldo con el que el Banco Central puede contener tensiones cambiarias, que Wende anticipa para marzo o abril del año próximo.
Qué cuestionó la Auditoría General de la Nación sobre el oro del Banco Central
El informe de la AGN analizó los estados contables del BCRA de 2025. Su presidente, Juan Manuel Olmos, aclaró que «no es una auditoría de gestión sobre el Banco Central», y separó la ganancia por la suba del precio del oro del resultado de los derivados.
El dictamen llevó la firma de los siete integrantes del colegio de auditores, aunque tres de ellos votaron en disidencia sobre incluir la cifra de las coberturas. Olmos adelantó, además, que hay otro informe, este sí de gestión, sobre el traslado del oro, que está en el Banco Central para su descargo.
La AGN concluyó la auditoría de los Estados Contables (EECC) del Banco Central de la República Argentina (BCRA) al 31 de diciembre de 2025. La opinión de la AGN es que los EECC del BCRA son razonables, en sus aspectos técnicos, sobre la situación patrimonial de la entidad. Sin embargo, el informe incluye un señalamiento sobre el resultado de las operaciones vinculadas a las reservas de oro. Durante el ejercicio 2025, la tenencia de oro —adquiridas en las gestiones de Prat Gay y Marco del Pont— registró una ganancia patrimonial de más de 8 billones de pesos, explicada solamente por la suba internacional del precio del metal. En ese mismo año, bajo la actual gestión (Bausili) y con fines de cobertura, el BCRA concertó operaciones de derivados liquidables en dólares utilizando parte del oro de las reservas como bien de respaldo (subyacente). De acuerdo con los EECC, el resultado de estas operaciones arrojó una pérdida de 1.5 billones de pesos (equivalentes a USD 1.023 millones), que se pagó con divisas. Al cierre del ejercicio auditado ya no existían posiciones u operaciones abiertas por este concepto. En síntesis: durante el 2025 el BCRA realizó operaciones financieras especulando con una determinada trayectoria para el precio internacional del oro, erró el cálculo y perdió USD 1.023 millones, según surge de las registraciones contables. Desde que se auditan los Estados Contables del BCRA, nunca se había utilizado esta magnitud de reservas físicas (oro) para transacciones de riesgo, como las mencionadas operaciones de derivados que han generado una pérdida de más de USD 1.000 millones para la entidad. Por último, quiero aclarar que la AGN se encuentra trabajando en la auditoría específica sobre la gestión de las reservas físicas (oro) por parte del BCRA. En ese informe se podrá saber por qué se tomó la decisión de trasladar el oro al exterior, a dónde fue enviado y si tuvo algún beneficio específico para el país o, en su defecto, quien se benefició. Dicho informe se encuentra desde hoy, en el BCRA para su descargo.
— Presidencia AGN (@PresidenciaAGN) October 8, 2026
Wende relativizó el alcance del documento. Explicó que el dictamen no dice «esto está mal» ni «hay que iniciar una causa penal», porque no hay una cuestión legal en juego.
Por qué el Banco Central aseguró el oro y en qué se diferencia del seguro de un auto
Para defender la operación se usó mucho la comparación con el seguro de un auto. Wende la matizó: «El tema del seguro es correcto pero no tanto».
Un auto puede destruirse y perder todo su valor, y por eso se asegura. El oro no corre ese riesgo: «El oro no te lo van a robar, lo que tiene es riesgo de que caiga el precio», explicó.
Contra ese riesgo se contrata una opción de venta, conocida como put, por la que se paga una prima. Wende dio un ejemplo con el oro en torno a US$4.200 por onza. El Banco Central puede decidir que tolera una caída de hasta 10% y asegurarse contra cualquier baja mayor.
Por qué la venta de opciones de compra limitó la ganancia del BCRA con la suba del oro
El problema, según Wende, estuvo en el segundo paso. Para recuperar parte del costo del seguro, el BCRA vendió opciones de compra (calls). Es decir, resignó la ganancia por encima de cierto precio, una combinación que en el mercado se conoce como collar. «Si el oro sube yo gano, pero ganás hasta un punto, el resto no», graficó.
La apuesta suponía que el oro no iba a subir tanto. Pero el metal subió más de 50% en 2025 y en enero de este año tocó un récord cercano a US$5.600 por onza. El seguro contra la baja ya estaba pagado y no se usó, y buena parte de la suba quedó del lado de quien había comprado esas opciones.
«No se hizo una buena apuesta financiera. Y yo lo que me pregunto es si era necesario hacer la apuesta», planteó Wende. Reconoció, de todos modos, que es «fácil decirlo con el diario del lunes».
La defensa del Banco Central: coberturas sobre el oro desde 2007 y ganancia neta
En un comunicado, el BCRA sostuvo que utiliza coberturas sobre el oro desde 2007 y que los contratos cubrieron el 100% de sus tenencias físicas. También acusó a la conducción de la AGN de actuar con «fines puramente políticos». El viceministro de Economía, José Luis Daza, salió a respaldar la estrategia.
Wende recordó el argumento oficial: los gobiernos anteriores, incluido el kirchnerismo, también se aseguraban contra una baja del oro, y la actual gestión siguió esa práctica. Para el economista no alcanza: «Creo que hay que revisarlo«. En su opinión, no deberían haberse hecho ni la opción de venta ni la de compra.
Olmos, por su parte, replicó que la ganancia por la suba no es mérito de esta gestión. Señaló que ese oro se compró en administraciones anteriores, entre ellas las de Alfonso Prat-Gay, Martín Redrado y Mercedes Marcó del Pont.
Prat-Gay, el expresidente del Banco Central que compró el oro de las reservas y nunca lo aseguró
Wende recordó que Argentina tenía oro en los 90 y lo vendió en años de precios bajos. Buena parte del oro de las reservas lo compró Alfonso Prat-Gay en 2004, cuando presidía el Banco Central.
El economista contó que habló con Prat-Gay, y que el expresidente del BCRA le dijo que nunca hizo ningún tipo de seguro: lo compró y lo dejó en el Banco Central.
Para Wende, esa lógica es la correcta, porque el oro puede «estar 8 años planchado y después subir 100%». «Tenés oro, sube o baja, es la fluctuación, es un porcentaje de las reservas, tampoco va a ir a cero», concluyó.
Escuchá a Pablo Wende en Río Negro Radio y seguilo por YouTube
La semana pasada la Auditoría General de la Nación (AGN) informó que el Banco Central perdió US$1.023 millones en 2025 con operaciones de cobertura sobre sus reservas de oro. La entidad que preside Santiago Bausili rechazó el señalamiento y aseguró que su posición en oro, con las coberturas incluidas, dejó una ganancia neta de US$2.505 millones.
Registrate gratis
Disfrutá de nuestros contenidos y entretenimiento
Suscribite por $1500 ¿Ya estás suscripto? Ingresá ahora




Comentarios