El sector energético lidera el mercado de Obligaciones Negociables y acapara el 62% del financiamiento corporativo en 2026
El informe del mercado de Obligaciones Negociables elaborado por RICSA detalla la evolución del financiamiento corporativo entre enero y septiembre de 2026, destacando el protagonismo absoluto de la energía, la dispersión de tasas y el comportamiento de los principales emisores.


El mercado primario de Obligaciones Negociables en Argentina exhibió una expansión del 30% interanual entre enero y septiembre de 2026, alcanzando un volumen total colocado de US$ 15.498 millones a través de 294 series. Dentro de este escenario de dinamismo financiero, el sector energético se consolidó como el indiscutido motor del sistema, acaparando el 61,9% del volumen global tras captar 9.598 millones de dólares mediante 53 emisiones, según detalló el informe de Ricsa AyL .

El tercer trimestre mantuvo la robustez mostrada en el tramo previo al registrar colocaciones por US$ 5.769 millones —cifra casi idéntica a la del segundo trimestre y un 89% superior al tercer trimestre de 2025—, siendo septiembre el mes de mayor movimiento del año con 2.907 millones de dólares impulsados por grandes operaciones de YPF, Tecpetrol y Vista.
La estructura de financiamiento del sector energético ratificó una fuerte preferencia por la moneda estadounidense, canalizando el 99,7% de sus fondos en dólares con una tasa promedio ponderada de 7,8% TNA, idéntica a la registrada en el mismo período de 2025 pese al incremento del 54% en el volumen colocado. Al discriminar por subsectores, petróleo y gas lideró la actividad con US$ 6.269 millones de —el 65% del total sectorial— repartidos en 25 emisiones que consiguieron los plazos más extensos con un promedio de 96,2 meses y una tasa de 7,5%.
Por su parte, el segmento eléctrico sumó US$ 2.855 millones divididos equitativamente entre generación y distribución, aunque con costos financieros superiores que promediaron el 8,2% y el 9,2% TNA respectivamente, mientras que el midstream concentró 474 millones de dólares con un plazo promedio de 48,1 meses y la tasa más baja del sector, ubicada en el 6,5%.
El análisis de la colocación muestra una alta concentración en la cima, donde los diez principales emisores explicaron el 82,9% del volumen energético y el 51% de todo el mercado de obligaciones negociables del país.

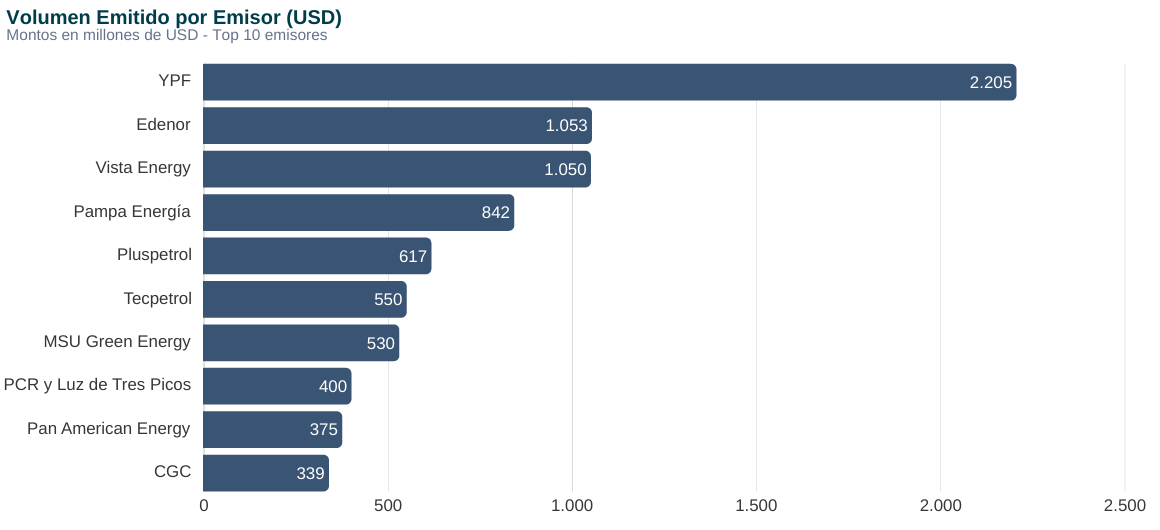
YPF se posicionó como el mayor actor individual con 2.205 millones de dólares distribuidos en cinco emisiones, destacándose la colocación internacional de 1.200 millones concretada en septiembre, seguida por Edenor con 1.053 millones y Vista Energy con 1.050 millones, operadoras que junto a Pampa Energía y Pluspetrol explican tres de cada cuatro dólares captados en el subsector de petróleo y gas. Completaron el top ten corporativo firmas como Tecpetrol, MSU Green Energy, PCR junto a Luz de Tres Picos, Pan American Energy y CGC.
En cuanto a las condiciones de crédito, el mercado exhibió una marcada discriminación de riesgo que ensanchó el spread intra-sector hasta los 825 puntos básicos. La dispersión abarcó desde una TNA mínima de 3,75% lograda por Vista a corto plazo hasta un 12% para las emisiones de Chamical Solar, aunque la mitad de las operaciones se posicionó en un rango de entre 7,5% y 10% TNA con el 8% como la tasa más frecuente.
Un dato revelador del período fue que los plazos más prolongados no estuvieron asociados a los mayores costos: empresas como Vista, Pampa y Pluspetrol consiguieron financiarse a más de once años por debajo del 8% TNA, demostrando que el perfil crediticio y la solidez de los proyectos prevalecen por sobre la temporalidad al momento de fijar el rendimiento.








Comentarios