
El STJ revocó el fallo contra el municipio de Allen y habilitó el cobro de tasas a un predio de la Asociación Árbol
El máximo tribunal provincial revocó las sentencias anteriores y consideró que el municipio acreditó servicios en el frente urbanizado del inmueble. El expediente vuelve a primera instancia por otro planteo.


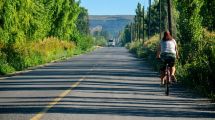
El STJ ordenó reenviar el expediente a la Unidad Contencioso Administrativa N° 15 de General Roca. Foto: archivo.
El Superior Tribunal de Justicia (STJ) de Río Negro hizo lugar al recurso presentado por la Municipalidad de Allen y dejó sin efecto las sentencias que habían declarado inconstitucional el cobro de tres tasas sobre un inmueble de la Colonia 12 de Octubre. El expediente volverá a primera instancia para resolver otro planteo que había quedado pendiente.
El fallo fue dictado el lunes pasado y modifica el escenario judicial de una causa iniciada por la Asociación Civil Árbol Río Negro contra el municipio. En marzo de este año, la Cámara de Apelaciones de Roca había confirmado la decisión de primera instancia que impedía cobrar los tributos sobre la parcela 292.013.
Sin embargo, con el nuevo fallo el máximo tribunal provincial hizo lugar a la casación municipal y revocó tanto esa resolución de la Cámara como la sentencia de primera instancia. La decisión alcanza a la Tasa Retributiva de Servicios, la Tasa de Vialidad Rural y el Derecho de Inspección de Baldíos previstos en la Ordenanza Fiscal 030/78.
Qué cambió con la decisión del STJ
La discusión central estuvo vinculada con la existencia de una contraprestación municipal. La Asociación Árbol había sostenido que el municipio no prestaba servicios sobre el inmueble, mientras que Allen argumentó que sí realizaba tareas en el frente urbanizado de la parcela.
El STJ consideró acreditado que en ese sector se prestan servicios de alumbrado público, recolección de residuos y conservación de calles, que son precisamente los que la ordenanza contempla para la Tasa Retributiva de Servicios. El cálculo del tributo, además, se realiza sobre el frente beneficiado, que en este caso alcanza los 505,87 metros.
Por eso, los jueces consideraron que existe una correspondencia entre la prestación municipal y la base utilizada para determinar el tributo. También remarcaron que la falta de agua potable, gas, electricidad o cloacas dentro del sector rural del predio no alcanza para invalidar la tasa, porque esos servicios no forman parte de las prestaciones municipales que establecen las normas cuestionadas.
El fallo recordó, de todos modos, que una tasa municipal debe estar vinculada con la prestación concreta, efectiva e individualizada de un servicio. Ese principio sigue siendo el criterio utilizado para analizar la validez de este tipo de tributos.
El STJ también avaló el cobro como baldío
Otro de los puntos discutidos fue el Derecho de Inspección de Baldíos. La Asociación había cuestionado que el inmueble fuera considerado baldío porque dentro de la parcela existen viviendas y actividad productiva.
El STJ entendió que la ordenanza municipal establece una definición objetiva de baldío que incluye, entre otros casos, construcciones sin Certificado Final de Obra. Según la prueba incorporada al expediente, las construcciones existentes en la parcela no contaban con aprobación municipal ni con ese certificado.
El tribunal también rechazó el argumento de que la ocupación de una parte del inmueble por terceros pudiera liberar a la Asociación de su obligación tributaria. Señaló que la parcela constituye una única unidad dominial y que la Asociación continúa siendo su titular registral y responsable ante el municipio.
El expediente vuelve a primera instancia
La resolución del STJ no cierra completamente la causa. Al revocar la declaración de inconstitucionalidad, volvió a cobrar relevancia otro planteo de la Asociación que las instancias anteriores no habían analizado.
Se trata de la Resolución de Intendencia 552/20, que modificó el sistema de cálculo de los tributos. La Asociación había cuestionado ese esquema por considerar que podía afectar los principios de capacidad contributiva, razonabilidad, equidad y no confiscatoriedad.
Por ese motivo, el STJ ordenó reenviar el expediente a la Unidad Contencioso Administrativa N° 15 de General Roca, con la misma integración, para que se pronuncie sobre la constitucionalidad de esa resolución.
El Superior Tribunal de Justicia (STJ) de Río Negro hizo lugar al recurso presentado por la Municipalidad de Allen y dejó sin efecto las sentencias que habían declarado inconstitucional el cobro de tres tasas sobre un inmueble de la Colonia 12 de Octubre. El expediente volverá a primera instancia para resolver otro planteo que había quedado pendiente.
Registrate gratis
Disfrutá de nuestros contenidos y entretenimiento
Suscribite por $1500 ¿Ya estás suscripto? Ingresá ahora

Comentarios