
Presupuesto 2027: Caputo condiciona los beneficios viales a la baja de impuestos provinciales
El proyecto de Presupuesto 2027 incorpora un régimen de beneficios fiscales para impulsar la construcción y el mantenimiento de rutas nacionales, con incentivos para el sector privado y una condición clave: las provincias y la Ciudad de Buenos Aires deberán adherir y eximir de Ingresos Brutos y Sellos.


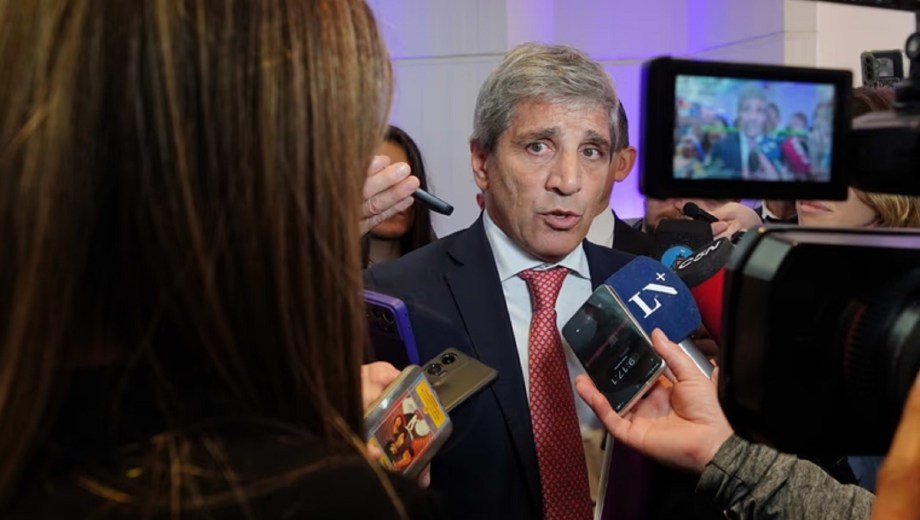
Luis Caputo. Foto: NA
El ministro de Economía, Luis Caputo, decidió impulsar un programa de eliminación de impuestos nacionales, provinciales y municipales para empresas que se hagan cargo del mantenimiento y construcción de corredores viales en todo el país.
Caputo obliga a las provincias a bajar impuestos para la ejecución de obras viales
La iniciativa quedó plasmada en el proyecto de Ley de Presupuesto 2027 que ingresó en las últimas horas al Congreso Nacional.
Caputo ya había anticipado esta idea dos semanas atrás durante su participación en un foro libertario que se realizó en la Ciudad de Buenos Aires.
“Todo lo que sean nuevas inversiones en rutas, vamos a proponer que sea a cero impuestos, nacional, provincial y municipal, de manera que se genere más incentivo y que sea más barato todo este proceso de desarrollo y que se haga más rápido”, había dicho Caputo.
El régimen propuesto ahora formalmente por el ministro tiene el esquema del RIGI, eliminando impuestos con el fin de incentivar al sector privado a participar.
Al igual que sucede con el RIGI, las provincias deberán adherir al mecanismo avalando la quita de impuestos locales.
Según define el artículo 67, la norma “aplica a los titulares de contratos de concesión de obra pública para la construcción de rutas nacionales o ampliación de concesiones viales existentes”.
Permite optar por amortizar las inversiones a partir del período fiscal de habilitación según la Ley de Impuesto a las Ganancias o bajo un siguiente régimen acelerado con dos alternativas: 1) Bienes muebles amortizables nuevos (excepto automóviles), en un mínimo de dos cuotas anuales, iguales y consecutivas; 2) Obras de infraestructura vial: en cuotas anuales, iguales y consecutivas calculadas reduciendo la vida útil estimada.
A su vez, establece un mecanismo de reintegro o certificado de crédito fiscal del IVA, contenido en las operaciones.
Asimismo, la totalidad del impuesto al cheque efectivamente ingresado podrá computarse como pago a cuenta, respetando el siguiente orden de prelación: Impuesto a las Ganancias, IVA, contribuciones patronales destinadas al SIPA.
Finalmente, el artículo “invita a las provincias y a la Ciudad de Buenos Aires a adherir otorgando exenciones en el Impuesto sobre los Ingresos Brutos y el Impuesto de Sellos” y aclara que: “esta adhesión local es una condición necesaria para la vigencia de los beneficios” que otorgará el Estado Nacional.
Corresponsalía Buenos Aires
El ministro de Economía, Luis Caputo, decidió impulsar un programa de eliminación de impuestos nacionales, provinciales y municipales para empresas que se hagan cargo del mantenimiento y construcción de corredores viales en todo el país.
Registrate gratis
Disfrutá de nuestros contenidos y entretenimiento
Suscribite por $1500 ¿Ya estás suscripto? Ingresá ahora


Comentarios