Argentina podría superar a Chile y posicionarse entre los mayores productores mundiales de litio para 2030
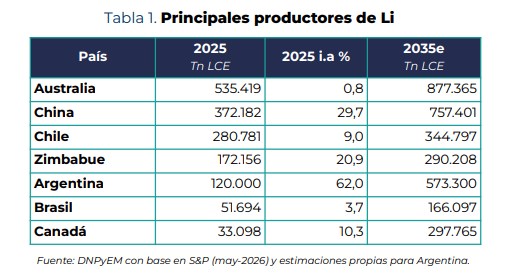
En el último informe elaborado por la Secretaría de Minería, las proyecciones indican que el país podría posicionarse como el tercer productor global hacia 2030 y alcanzar unas 573 mil toneladas de LCE en 2035, con una capacidad instalada que se multiplicaría por más de 3,5 veces respecto a 2025.


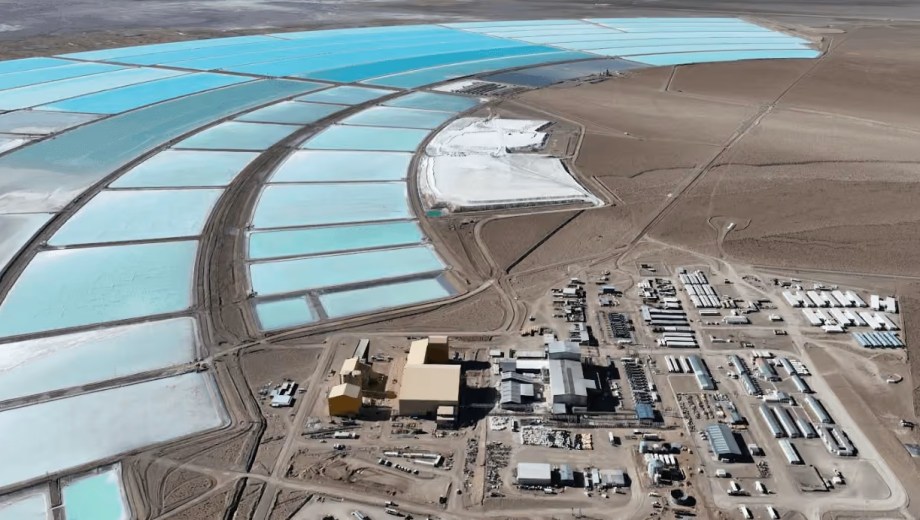
Argentina continúa potenciando sos recursos minerales. Foto gentileza.
La industria del litio en Argentina registró un incremento productivo del 62% interanual durante 2025, un salto cuantitativo que llevó al volumen extraído y procesado a las 120.000 toneladas de Carbonato de Litio Equivalente (LCE). Este desempeño colocó a la economía minera nacional como la de mayor dinamismo a escala internacional, superando las tasas de expansión de competidores tradicionales como Australia, China y Chile.
De acuerdo el último informe elaborado por la Secretaría de Minería de la Nación, este acelerado ritmo de maduración operativa y el flujo constante de inversiones apuntalan una proyección geoestratégica contundente hacia 2029, dónde el país superará a Chile para posicionarse como el tercer productor mundial de litio.
El sustento de esta transformación descansa en una geología privilegiada en los salares de la Puna, donde el país alberga el 21% de los recursos identificados y el 12% de las reservas globales, cifradas en unos 23 millones de toneladas de LCE.
Lejos de constituir una promesa abstracta, este potencial se materializó mediante la puesta en marcha y consolidación de siete proyectos operativos distribuidos en las provincias de Jujuy, Salta y Catamarca, tales como Fénix, Salar de Olaroz y Cauchari-Olaroz, a los que se suman el avance de Centenario-Ratones, Sal de Oro, Tres Quebradas y la incorporación comercial de Mariana.
La eficiencia operativa ha permitido que yacimientos emblemáticos operen casi a plena capacidad instalada o superen el 80% de su rendimiento nominal, mientras las nuevas operaciones transitan una veloz fase de optimización que incrementará de forma notable el flujo de mineral en el corto plazo.
Un factor determinante en esta competitividad ha sido la adopción temprana de la tecnología de Extracción Directa de Litio (DLE), un pilar técnico que reduce los tiempos de procesamiento de años a apenas días, duplica las tasas de recuperación mineral frente a las piletas tradicionales de evaporación y minimiza de manera sustancial la huella ambiental sobre el suelo y el agua.
Según el informe, sostener esta curva ascendente demandará un esfuerzo masivo de capital, estimándose una cartera de proyectos con un gasto acumulado (CAPEX) de 12.700 millones de dólares entre 2026 y 2030, cuyo pico de desembolsos se registrará en 2027 con más de 4.000 millones destinados a infraestructura y equipamiento de alta tecnología.
Este caudal de inversiones internacionales ha encontrado un terreno fértil gracias a la seguridad jurídica brindada por la Ley de Inversiones Mineras y el Régimen de Incentivo a las Grandes Inversiones (RIGI), un marco normativo que contrasta con la parálisis regulatoria que experimentan otros mercados de la región.
Argentina desempeña un papel protagónico en la transición energética global como parte del denominado Triángulo del Litio, junto a Bolivia y Chile. Esta región concentra alrededor del 45% de los recursos mundiales de litio. Argentina, por su parte, se posiciona como líder tanto a nivel regional como mundial, al albergar aproximadamente el 21% de dichos recursos y cerca del 12% de las reservas globales (USGS, 2026).
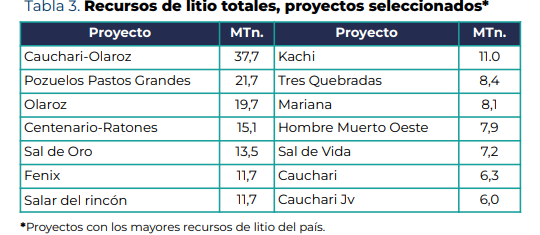
Así, los mayores depósitos de litio en el país se ubican en los salares de alta montaña; en Jujuy con los complejos de mayor envergadura (Cauchari-Olaroz y Olaroz), seguida de cerca por la Puna salteña (Pozuelos-Pastos Grandes, Centenario-Ratones, Sal de Oro y Salar del Rincón) y el oeste de Catamarca (Fénix, Kachi y Tres Quebradas).
Su riqueza geológica en depósitos de litio le ha permitido consolidarse como uno de los principales productores globales de este mineral. A diferencia de Chile, uno de sus competidores directos, Argentina mantiene un marco regulatorio abierto a la inversión privada de más larga tradición -Ley 24.196 de Inversiones Mineras-, fortalecido en 2024 con la Ley 27.742 del Régimen de Incentivo a las Grandes Inversiones (RIGI). Este marco normativo favorable, sumado a una curva de costos operativos competitiva global y regionalmente (Discovery Alert, 2026), ha fortalecido una cartera de proyectos de litio en 2025 valuada en más de USD 12.000 millones, con un gran número de proyectos en operación, una gran diversidad de capitales y una adopción temprana de tecnologías sostenibles.
Exportaciones
En materia de comercio exterior, la minería de litio se afianzó como una caja generadora de divisas crucial al superar los 914 millones de dólares en exportaciones durante 2025, impulsada por un incremento del 57% en el volumen despachado.
Aunque el mercado global transita una etapa de firme recuperación de la demanda impulsada por la electrificación del transporte y los sistemas de almacenamiento energético con un déficit estructural proyectado hacia la próxima década que estimula la estabilidad de los precios, el desafío estratégico de la Argentina radicará en consolidar la infraestructura logística de la Puna, afianzar la previsibilidad macroeconómica y capturar un mayor valor agregado a lo largo de toda su cadena productiva industrial.
Al igual que la mayoría de los productores de litio, Argentina exporta la totalidad de su producción. En 2025, las exportaciones del mineral superaron los USD 914 millones, lo que representó un sólido crecimiento interanual del 42%, retomando la trayectoria alcista interrumpida en 2024 por la caída de los precios.
En términos de volumen, los envíos alcanzaron las 113 mil toneladas de LCE, con un incremento interanual aún mayor, del 57%. Del valor total exportado, el 90% correspondió al carbonato de litio, mientras que el resto se explicó por hidróxido y cloruro de litio. Desde el punto de vista del desarrollo productivo de la industria del litio a nivel local, resulta particularmente relevante el dinamismo del volumen exportado. En efecto, desde 2023 las exportaciones en cantidad han crecido de forma ininterrumpida, con variaciones interanuales superiores al 30% en 2023 y por encima del 50% en los dos años posteriores.
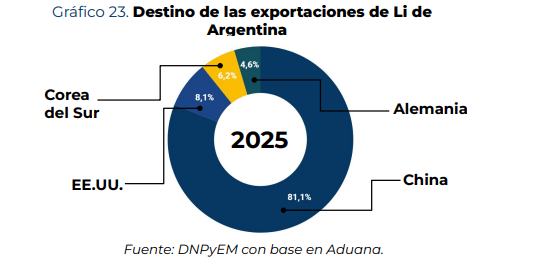
Este crecimiento sostenido de las cantidades se produjo a pesar de que los precios —aunque lejos del piso alcanzado en el tercer trimestre de 2025— representan actualmente apenas un tercio del valor promedio récord de 2022. Por su parte, el destino de las exportaciones de litio muestra una elevada concentración geográfica, con China explicando el 81,1 % del total, y la región de Asia (China más Corea del Sur) más del 87% de los envíos, mientras que Estados Unidos y Alemania —los dos destinos extra-asiáticos relevantes— representaron en conjunto sólo el 15%.
Esta fuerte dependencia del mercado chino, una característica compartida entre los productores de litio del mundo, refleja el rol central de ese país en la refinación y manufactura de baterías a nivel global, y revela lo expuesta que se encuentra la industria local a las fluctuaciones de la de las políticas comerciales de un único comprador dominante.
La industria del litio en Argentina registró un incremento productivo del 62% interanual durante 2025, un salto cuantitativo que llevó al volumen extraído y procesado a las 120.000 toneladas de Carbonato de Litio Equivalente (LCE). Este desempeño colocó a la economía minera nacional como la de mayor dinamismo a escala internacional, superando las tasas de expansión de competidores tradicionales como Australia, China y Chile.
Registrate gratis
Disfrutá de nuestros contenidos y entretenimiento
Suscribite por $1500 ¿Ya estás suscripto? Ingresá ahora



Comentarios