
La morosidad familiar sigue alta pese a la baja de septiembre y el Congreso frenó el debate de la ley
La morosidad de los créditos a las familias bajó al 12,2% en septiembre, pero el descenso respondió en parte a refinanciaciones y al pase de préstamos incobrables fuera de balance. Mientras la deuda sigue por encima de los niveles de hace un año, el Congreso dejó en comisión los proyectos que buscaban aliviar la situación de millones de deudores.


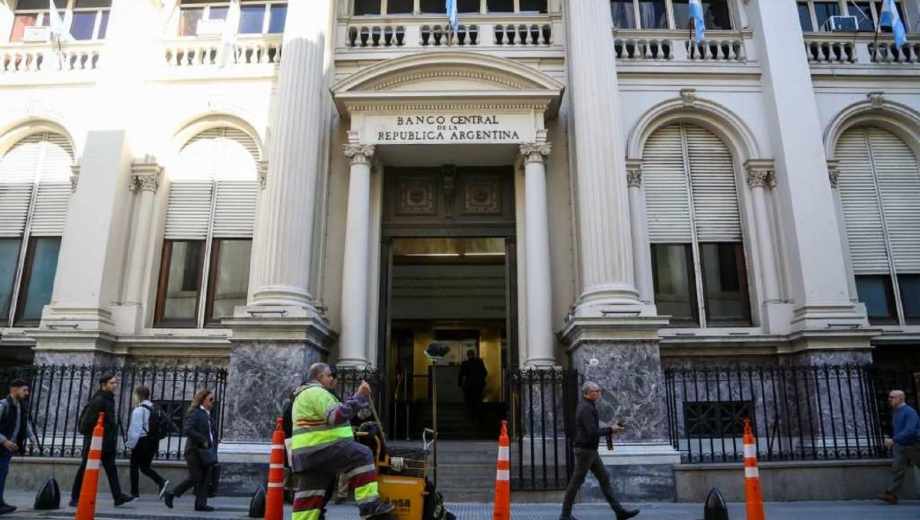
Los impagos de los hogares bajaron, pero siguen por encima de 2025.
Las familias continúan con serios problemas para hacer frente al pago de los créditos tomados con instituciones financieras formales. La morosidad del sector se ubicó en 12,2% en septiembre, con una leve reducción de 0,6 puntos con relación al mes anterior, según informó el Banco Central.
Sigue alta la morosidad en las familias y el Congreso cajoneó la ley
Pese al acotado alivio, la situación de las familias sigue siendo apremiante, mientras la política cajoneó en el Congreso Nacional el debate de los diferentes proyectos que habían sido presentados —volvieron a Comisión— para mejorar la situación de cerca de 6 millones de personas.
Septiembre fue el segundo mes de caída del porcentaje de morosidad familiar, luego del máximo de 12,9% que alcanzó en julio.
Esta disminución responde a dos factores: por un lado, los bancos decidieron pasar “a pérdida” a buena parte de los morosos incobrables y hubo una tasa de refinanciamiento cercana al 4% del monto total prestado.
El principal factor detrás del descenso en la morosidad familiar fue la reducción del 4,03% en términos reales del saldo total de dinero impago. Esta caída respondió al traspaso contable realizado por las entidades bancarias, que retiraron de sus balances los créditos con atrasos prolongados de muy larga fecha y los enviaron a cuentas fuera de balance.
En forma paralela, las entidades bancarias registraron un incremento en los acuerdos para reestructurar deudas. En septiembre, los préstamos refinanciados a las familias representaron el 3,9% de todo el crédito otorgado a este segmento, cifra que supera el promedio histórico del 1% registrado en la última década.
En relación con el total del dinero en situación irregular de los hogares, las deudas refinanciadas alcanzaron el 24,1%, frente a una media habitual del 16%.
A estos factores se sumó un crecimiento del 0,74% en términos reales del saldo total de créditos otorgados a las familias durante el mes.
Al incrementarse el total del dinero prestado, la proporción que representa el saldo impago disminuyó de forma directa.
En el mismo sentido, la probabilidad de que un deudor al día pase a estar impago —medida por el indicador de riesgo futuro PDE— bajó al 3,25% en septiembre de 2026, tras haber registrado picos del 4,40% en abril y junio.
Pese al descenso acumulado en agosto y septiembre, la irregularidad de los hogares se mantiene en niveles superiores a los de un año atrás. En septiembre de 2025 era de 7,30%.
La trayectoria del incumplimiento familiar había subido en forma continua durante el primer semestre, pasando del 9,3% en diciembre de 2025 al 10,60% en enero de 2026, 11,50% en marzo, 12,1% en abril y 12,8% en mayo y junio.
Por su parte, el crédito otorgado a las empresas mostró un comportamiento estable en septiembre de 2026, con una tasa de morosidad del 3,82%.
El indicador presentó una variación de 0,02 puntos porcentuales con respecto a agosto (3,80%) y se ubicó 2,1 puntos porcentuales por encima del 1,7% registrado en septiembre de 2025.
La probabilidad de default en el sector empresarial se mantuvo en el 1,17%. De manera agregada, la mora total del sector privado (sumando familias y empresas) se redujo al 7,5% mensual en septiembre de 2026.
En cuanto a la cobertura del sistema financiero, las previsiones contables constituidas por los bancos alcanzaron el 88,2% de la cartera irregular y equivalieron al 6,6% del financiamiento total al sector privado en septiembre. Descontando esas previsiones, el crédito impago no cubierto representó el 1,9% del capital regulatorio del sistema bancario.
Las familias continúan con serios problemas para hacer frente al pago de los créditos tomados con instituciones financieras formales. La morosidad del sector se ubicó en 12,2% en septiembre, con una leve reducción de 0,6 puntos con relación al mes anterior, según informó el Banco Central.
Registrate gratis
Disfrutá de nuestros contenidos y entretenimiento
Suscribite por $1500 ¿Ya estás suscripto? Ingresá ahora



Comentarios