Invertir en un inmueble en Neuquén: qué impuestos se pagan al comprar, alquilar y vender
Los impuestos nacionales y provinciales, impactan de distinta forma en las tres instancias de la inversión. Además, el destino de uso del alquiler, modifica la incidencia de cada impuesto. Las claves para calcular la renta que realmente recibe el propietario.


Por Florencia Pecuch, Gerente y Fernando López Chiesa, Socio (Lisicki Litvin & Abelovich)
El impulso económico generado por Vaca Muerta convirtió al mercado inmobiliario neuquino en una opción atractiva para preservar valor y generar renta, más aún con la posibilidad de aplicar los llamados “dólares del colchón”.

Pero quien invierte paga impuestos en tres momentos —la compra, el alquiler y la venta— y buena parte de los beneficios fiscales alcanza solo a personas humanas. Antes de firmar conviene definir quién será el titular y qué destino tendrá el inmueble.
Compra: Sellos, primer peaje
El principal costo fiscal de la compra es el Impuesto de Sellos provincial. La escritura tributa el 3% sobre el mayor valor entre el precio y la valuación fiscal especial, y suele repartirse entre comprador y vendedor. El boleto de compra-venta paga el 1,4%, y se toma a cuenta en la escritura.
Existe una exención para la adquisición de vivienda única familiar, si el precio es inferior a $ 195.000.000 y el comprador no tiene otro inmueble. Si excede el monto se tributa sobre el excedente. El inversor que ya es propietario no accede al beneficio.
Vaca Muerta convirtió al mercado inmobiliario neuquino en una opción atractiva para preservar valor y generar renta, más aún con la posibilidad de aplicar los llamados “dólares del colchón”.
Mientras se mantiene la tenencia del inmueble se pagan el Impuesto Inmobiliario, las tasas municipales y, según el patrimonio, Bienes Personales. En este último están exentos, hasta el límite legal (período fiscal 2025: $ 1.346.548.155,99), los inmuebles alquilados como vivienda con contrato registrado en el Registro de Locaciones de Inmuebles (conocido como RELI).
El destino cambia la cuenta
La exención de Ganancias rige para los alquileres devengados desde el 1° de enero de 2026, aunque el contrato sea anterior (ver cuadro). La reglamentación limito el beneficio a personas humanas y sucesiones indivisas. La vivienda debe ser única, familiar y permanente para cada inquilino. Es decir, el hecho imponible pasó a depender de la vida privada del locatario.
El problema es que el propietario no sabe —ni tiene cómo averiguar— si su inquilino es propietario de otros inmuebles o si en los hechos vive la mitad de la semana en otro lado.

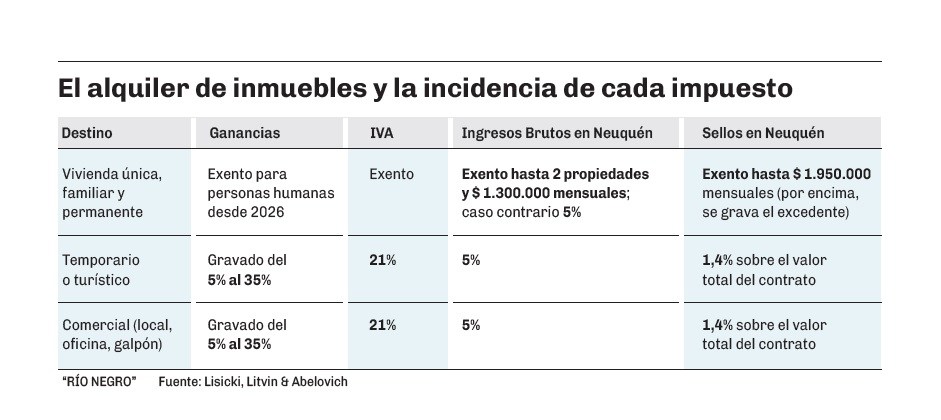
Por otra parte, el inquilino que trabaja en relación de dependencia conserva sus deducciones en el SIRADIG consistente en un 50% del alquiler facturado. Para acceder, no deben ser titulares de ningún inmueble, ni siquiera de una parte, y el contrato debe estar registrado en el RELI.
Las sociedades y fideicomisos no gozan del beneficio, por ejemplo cuando una empresa firma un contrato de locación para sus empleados o directivos. El análisis cambia si el empleado o directivo es el inquilino y la empresa paga o reintegra el alquiler. Ese pago realizado por un tercero no desplaza, por sí solo, la exención.
La contracara: los gastos vinculados a una renta exenta no se deducen. Si el alquiler está gravado, en cambio, se restan los gastos de mantenimiento, los impuestos y la amortización del inmueble (2% anual).
La facturación es clave
El alquiler debe facturarse, aún si está exento. Los comprobantes electrónicos se emitendesde el servicio “Comprobantes en línea” o la aplicación Facturador de ARCA.
Dato
- 3%
- La alícuota de Ingresos Brutos que tributa la compra de inmuebles, sobre el mayor valor entre el precio y la valuación fiscal especial, y suele repartirse entre comprador y vendedor.
Para ello se necesita, entre otros datos, el nombre y apellido o razón social del inquilino, su CUIT, CUIL o DNI, y su condición frente al IVA. El comprobante debe identificar el inmueble, el período y el importe; la moneda y el tipo de cambio.
Monotributo: una cuota fija
El Monotributo reemplaza IVA y Ganancias por una cuota fija, siempre que los ingresos brutos anuales (sumados los de otras actividades) no superen la categoría K ($ 126.610.838,75). Es una alternativa para alquileres comerciales o temporarios, que no tienen exención. En Neuquén rige además el Monotributo Unificado, que suma Ingresos Brutos a la misma cuota mensual.
La incidencia de los impuestos depende del uso. Antes de firmar conviene definir quién será el titular y qué destino tendrá el inmueble.
Un dato para locadores chicos: si adhiere solo para alquilar hasta dos inmuebles, con los contratos registrados en el RELI, no paga el impuesto integrado ni aportes jubilatorios o de obra social, pero sigue obligado a facturar.
Venta exenta, para algunos
Desde 2026, las personas humanas y sucesiones indivisas no pagan Ganancias por la venta de inmuebles ni por la cesión de derechos sobre ellos. Si vende una sociedad, el resultado tributa a la alícuota societaria (25% a 35%), con la posibilidad de aplicar la figura de venta y reemplazo si se cumplen sus condiciones.
En la escritura vuelve a pagarse Sellos. En Ingresos Brutos, la provincia exime ciertas ventas realizadas después de dos años de incorporado el inmueble al patrimonio.














Comentarios