Data Centers: la oportunidad de Argentina y qué nos enseña Texas
La expansión de la inteligencia artificial generativa está transformando a los centros de datos en una infraestructura crítica de la economía global. La presión ya no se concentra únicamente en software, chips o conectividad: también se desplaza hacia energía, suelo, refrigeración, permisos e infraestructura eléctrica.


(*) El autor es Vicepresidente, Argentina-Texas Chamber of Commerce.
La Agencia Internacional de la Energía en su reporte Energy and AI proyecta que el consumo mundial de electricidad de los centros de datos podría más que duplicarse hacia 2030, hasta ubicarse alrededor de 945 TWh anuales, con la IA como principal impulsor del crecimiento.

La competencia está liderada por los grandes hyperscalers —Microsoft, Amazon Web Services, Alphabet/Google y Meta—, junto con operadores especializados como Equinix y Digital Realty.
Estados Unidos conserva la mayor capacidad instalada global, pero el crecimiento de la demanda abre espacio para nuevos polos en regiones que combinen energía competitiva, infraestructura y conectividad internacional, estabilidad contractual y rapidez de ejecución, la disponibilidad de equipamiento crítico y la licencia social.
El emplazamiento, sin embargo, actualmente depende de una variable dominante: la disponibilidad de infraestructura energética en firme, competitiva y previsible a largo plazo. Los centros de datos funcionan de manera continua, con altos requerimientos de confiabilidad, redundancia y calidad eléctrica.
La restricción energética, dada por la saturación de la infraestructura eléctrica en los principales hubs digitales y precios crecientes de la energía, se convirtió así en un cuello de botella de la economía digital.
En zonas con alta concentración de data centers, como el norte de Virginia, Estados Unidos, la expansión enfrenta significativas demoras de interconexión, dada la necesidad de nuevas plantas de generación eléctrica y líneas de transmisión, y debates sobre el reparto de estos costos entre operadores, gobierno, empresas de generación eléctrica y usuarios finales.
Irlanda ilustra la magnitud del desafío: según la Central Statistics Office, los centros de datos representaron el 22% del consumo eléctrico medido en 2024, lo que ayuda a explicar por qué distintos mercados comenzaron a aplicar criterios más estrictos para nuevas conexiones, revisar permisos o discutir límites a la expansión donde la infraestructura eléctrica no crece al ritmo de la demanda digital.
La lección de Texas
Texas ofrece un antecedente relevante por la combinación de gas natural abundante, infraestructura energética, mercado eléctrico dinámico y disponibilidad territorial. De acuerdo con un relevamiento de KXAN news basado en Data Center Map, al 1 de septiembre de 2026 Texas registraba 305 centros de datos operativos, 80 en construcción y 173 planificados.
El crecimiento de estas cargas comenzó a tensionar la planificación del sistema ERCOT (Electric Reliability Council of Texas). En agosto de 2026, el gobernador Greg Abbott ordenó una moratoria o pausa sobre nuevas aprobaciones de conexión de data centers a la red de Texas hasta que la PUCT (Public Utility Commission of Texas) y ERCOT completaran una auditoría integral de los proyectos en proceso de aprobación con el objetivo de preservar la confiabilidad del sistema y evitar que los costos de expansión recaigan de manera desproporcionada sobre usuarios residenciales e industriales.
En este contexto, dos enfoques pasaron a ocupar un lugar central: la generación dedicada behind-the-meter (atrás del medidor) / off-grid (desconectado de la red) y la contribución neta al sistema eléctrico. En el primer caso, se trata de plantas privadas ubicadas junto al centro de datos, generalmente alimentadas por gas natural mediante turbinas o motores modulares, destinadas a abastecer directamente la carga informática sin depender plenamente de la red pública.
El segundo enfoque agrega una dimensión más amplia: que el proyecto no solo cubra su propia demanda, sino que también financie o incorpore capacidad adicional que fortalezca la infraestructura eléctrica disponible.

La oportunidad argentina
En este escenario, la Argentina cuenta con una oportunidad concreta para posicionarse como polo regional de cómputo intensivo asociado a la inteligencia artificial.
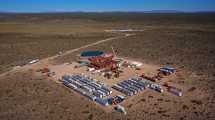
Su ventaja potencial combina una base gasífera abundante y competitiva —impulsada por Vaca Muerta—, disponibilidad territorial en la Patagonia, baja densidad poblacional y condiciones térmicas favorables para operar centros de datos de gran escala.
Los anuncios recientes sobre proyectos de IA en la Patagonia, junto con antecedentes locales del modelo gas to bits en Vaca Muerta, sugieren una validación inicial del mercado.
Para convertir ese potencial en inversión, el país necesita un marco específico para grandes proyectos digitales y energéticos. Un régimen como el Súper RIGI podría aportar previsibilidad regulatoria, estabilidad contractual, reglas claras de acceso a divisas e incentivos adecuados para inversiones intensivas en capital, tecnología e infraestructura.
Esto implica acercar los centros de datos a fuentes de energía firmes y confiables, con generación dedicada behind-the-meter/ off-grid, pero también con contribución neta al sistema eléctrico que permita que la demanda digital no compita con usuarios residenciales e industriales, sino que fortalezca la infraestructura disponible.
Ese enfoque también puede generar una nueva vía de monetización para Argentina: demanda firme, contractualizada y de largo plazo para gas natural, complementaria al mercado interno y a la estrategia exportadora. Bien diseñado, el desarrollo de data centers podría transformar energía competitiva en infraestructura digital, empleo calificado, servicios tecnológicos y mayor integración de la cadena de valor local.
En síntesis, si Argentina logra articular energía competitiva, infraestructura nueva, reglas claras y alineamiento geopolítico en un mundo más fragmentado y sensible a la soberanía de datos, podría ofrecer a los hyperscalers una jurisdicción confiable y previsible, capaz de convertir una restricción global —la saturación de capacidad eléctrica disponible y los altos costos en los hubs tradicionales— en una ventaja competitiva sustentable.














Comentarios